La resolución establece un período de vigencia comprendido entre el 1 de mayo y el 31 de octubre de 2026, en línea con el decreto 1270 de la provincia de Buenos Aires. Por lo tanto, el alcance temporal de la declaración tiene una fecha de cierre explícita y no implica una asistencia indefinida.
Qué zonas comprende la emergencia agropecuaria
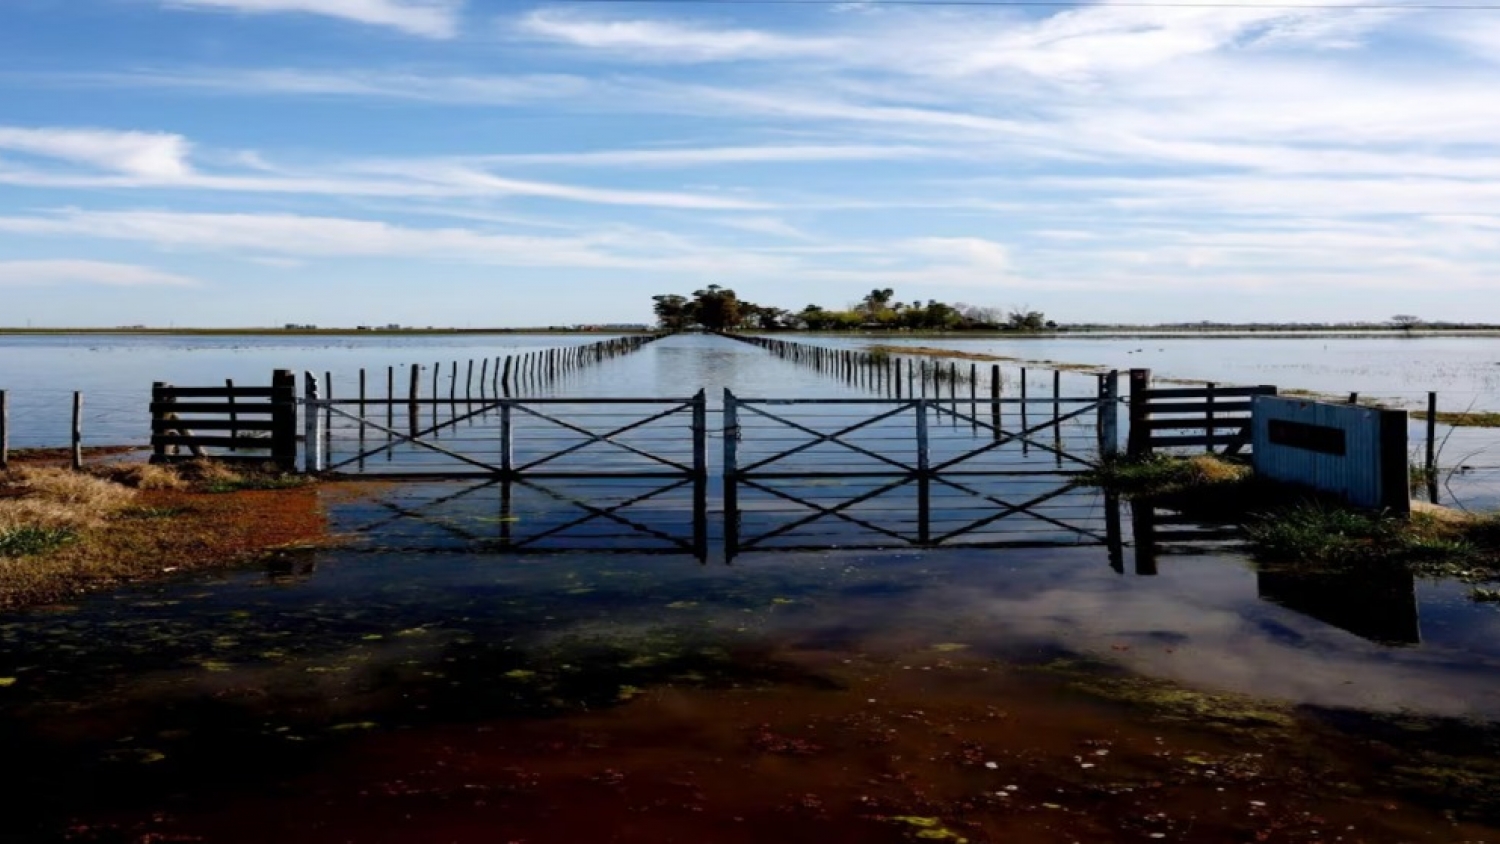
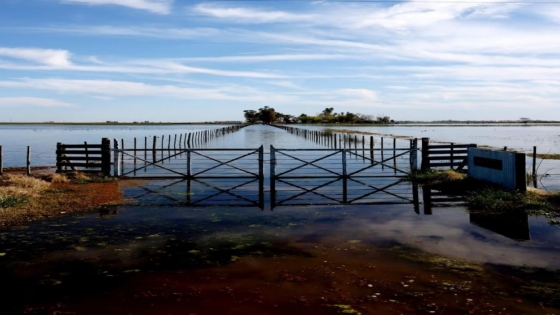
En el partido de Necochea, la medida alcanza las circunscripciones II, III, IV y XII. En Nueve de Julio, comprende los establecimientos agropecuarios afectados por las inundaciones dentro del partido.
La homologación nacional permite avanzar con los mecanismos previstos para este tipo de contingencias. La medida se concentra en productores perjudicados por el exceso de agua y en la posibilidad de facilitar herramientas financieras y fiscales para atravesar el impacto.
Qué beneficios contempla la resolución
Entre las medidas previstas figuran líneas de crédito especiales que deberán instrumentar las entidades bancarias y facilidades fiscales gestionadas a través de la Agencia de Recaudación y Control Aduanero (ARCA) y otros organismos competentes.
Los mecanismos asociados a este tipo de declaraciones pueden incluir prórrogas de vencimientos impositivos, suspensión de ejecuciones fiscales y financiamiento para recomponer capital de trabajo o infraestructura dañada. La aplicación concreta depende de las disposiciones correspondientes y de que cada productor cumpla los requisitos.
La resolución no significa que todos los productores de la provincia accedan automáticamente a los beneficios. El alcance territorial y la afectación de cada explotación son condiciones centrales para tramitar la asistencia.
Cómo se solicita la asistencia
Los productores deben gestionar un certificado emitido por la autoridad competente de la provincia de Buenos Aires. En ese documento deben quedar identificados los predios o explotaciones comprendidos en las zonas inundadas incluidas en la declaración.
Luego, los certificados se incorporan a una nómina que el Gobierno bonaerense remite a la Secretaría Técnica Ejecutiva de la Comisión Nacional de Emergencias y Desastres Agropecuarios. Esa dependencia interviene en la instrumentación de las herramientas fiscales y financieras.
La publicación de la medida se produjo cerca del cierre del período de vigencia previsto, el 31 de octubre de 2026. Por esa razón, los productores alcanzados deben verificar con las autoridades competentes los plazos y procedimientos aplicables a cada beneficio.