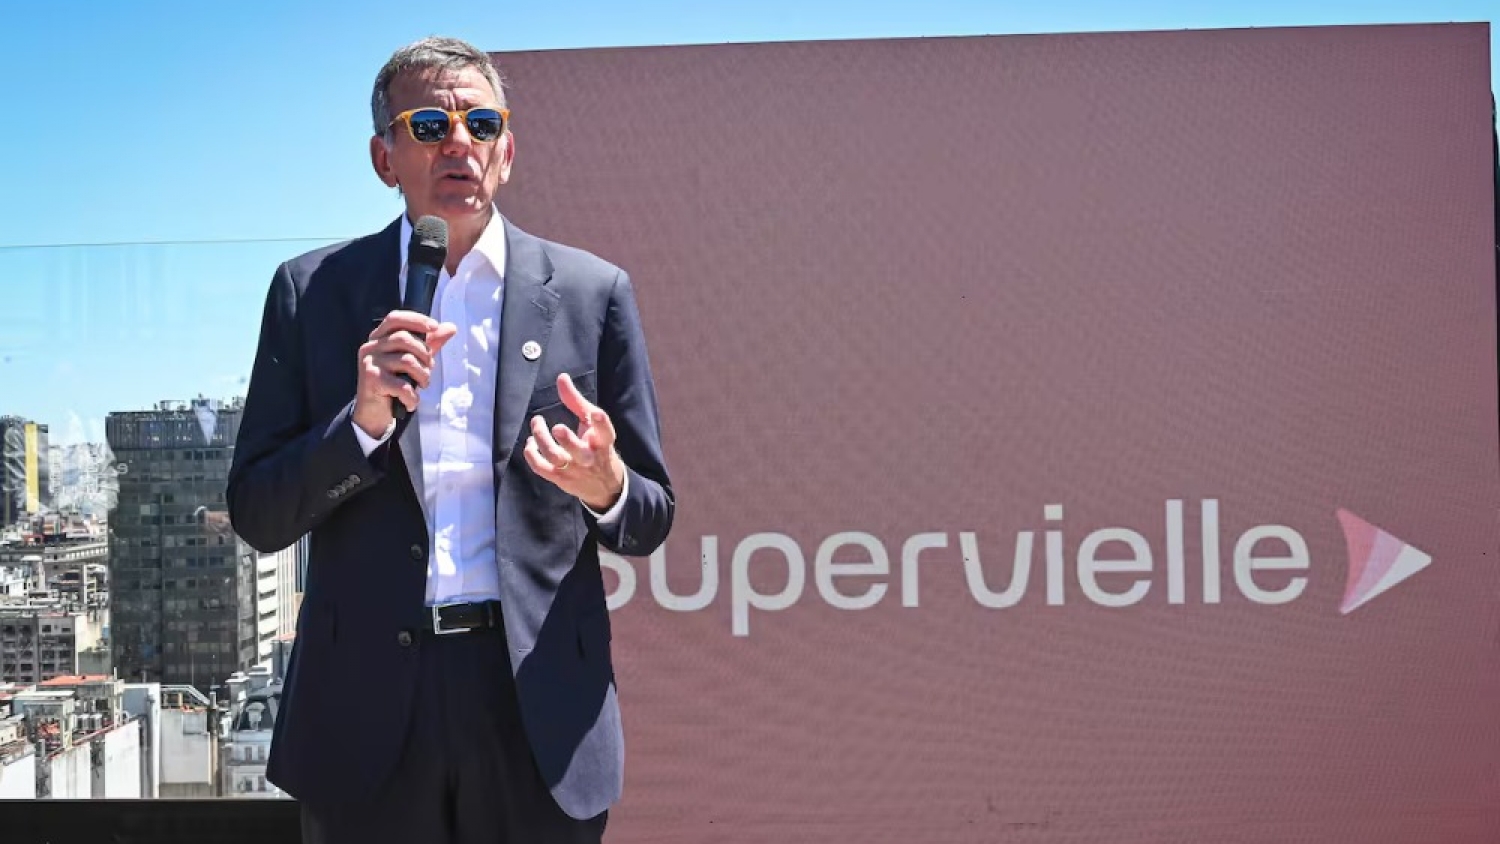
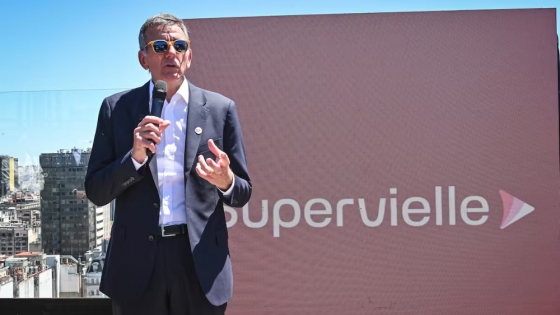
El CEO de Banco Supervielle, Gustavo Manriquez, anticipó una recuperación gradual del crédito bancario en Argentina durante el último trimestre de 2026, impulsada por una moderación de la morosidad y una mayor demanda de financiamiento empresarial. El ejecutivo presentó estas perspectivas durante el lanzamiento de la nueva identidad de la entidad, donde también destacó la importancia de desarrollar el crédito hipotecario, ampliar los préstamos de largo plazo y fortalecer la transformación digital del sistema financiero.
Según informó Melisa Reinhold en La Nación, Manriquez identificó señales de mejora en el comportamiento de los préstamos durante octubre, especialmente en el segmento corporativo, una tendencia que comenzó a extenderse durante noviembre.
El ejecutivo consideró que estos indicadores permiten proyectar un cierre de año más dinámico en comparación con los primeros nueve meses de 2026.
La evolución del financiamiento estuvo condicionada por el aumento de la morosidad entre las familias argentinas, un factor que limitó la expansión de los préstamos durante buena parte del año.
Sin embargo, Manriquez explicó que los atrasos en los pagos comenzaron a estabilizarse, lo que representa una señal favorable para la actividad bancaria.
Actualmente, la morosidad acumula cuatro meses sin registrar incrementos, aunque todavía no presenta una reducción significativa en términos generales.
El comportamiento es diferente según el segmento: mientras los atrasos disminuyeron entre las personas, registraron un leve aumento entre las medianas empresas.
El CEO de Supervielle estimó que será necesario esperar hasta el primer trimestre de 2027 para observar una disminución más sostenida de los niveles de incumplimiento.
Mientras tanto, la entidad mantiene una estrategia de acompañamiento a sus clientes mediante alternativas destinadas a facilitar la administración de sus compromisos financieros.
Uno de los principales desafíos del sistema bancario argentino continúa siendo la baja participación del crédito en relación con el Producto Interno Bruto (PIB).
Según Manriquez, el financiamiento representa aproximadamente el 10% del PIB argentino, una proporción considerablemente inferior a la registrada en otras economías de América Latina.
En algunos países de la región, el volumen de préstamos equivale a cuatro, cinco y hasta siete veces el nivel observado en Argentina.
Esta diferencia refleja el margen disponible para ampliar el mercado financiero, especialmente en instrumentos destinados a inversiones de largo plazo.
El ejecutivo destacó que el crédito hipotecario constituye una herramienta fundamental para desarrollar un sistema bancario más profundo y acompañar el crecimiento económico.
También valoró las medidas oficiales orientadas a facilitar el acceso de las entidades financieras a recursos que permitan otorgar este tipo de préstamos.
No obstante, reconoció que actualmente predominan las operaciones de corto plazo y que todavía no se observa una recuperación consolidada del financiamiento de largo plazo en pesos.
Para modificar esta situación, consideró necesario fortalecer la actividad económica y acompañar el crecimiento de sectores estratégicos como energía, minería, agroindustria e industria.
La expansión de estas actividades podría generar nuevas necesidades de inversión y aumentar la demanda de financiamiento empresarial.
En paralelo con las perspectivas sobre el crédito, Grupo Supervielle presentó una renovación de su identidad y una estrategia destinada a ampliar su participación en el mercado de servicios financieros digitales.
El presidente del directorio y CEO del grupo, Julio Patricio Supervielle, destacó que la compañía busca acompañar las transformaciones económicas mediante herramientas de inversión, financiamiento y administración de fondos.
La entidad también anunció una actualización de su SuperApp, con nuevas funcionalidades destinadas a facilitar la gestión de las finanzas personales y familiares.
Entre las principales novedades se encuentra SuperFamilia, una herramienta que permite vincular cuentas de personas cercanas y administrar determinadas operaciones desde una misma plataforma.
La funcionalidad contempla diferentes niveles de autorización para enviar y solicitar dinero, programar transferencias periódicas y establecer límites de utilización.
Además, incorpora la posibilidad de abrir cuentas para adolescentes de entre 13 y 17 años y vincular cuentas de familiares adultos mayores.
Otra de las novedades es la integración de IOL Inversiones, plataforma perteneciente al grupo financiero que cuenta con más de 2,5 millones de usuarios con cuenta y una trayectoria superior a 25 años.
Esta incorporación busca ampliar el acceso a instrumentos de inversión dentro del entorno digital del banco.
La transformación también incluye el lanzamiento de PollenX, una nueva unidad de negocios orientada al modelo Banking as a Service (BaaS).
A través de esta propuesta, Supervielle ofrecerá infraestructura tecnológica y capacidades bancarias para que empresas, fintech y plataformas digitales puedan incorporar servicios financieros a sus productos.
El sistema permitirá utilizar interfaces de programación, herramientas de prevención de fraude y capacidades regulatorias de la entidad sin necesidad de desarrollar una estructura bancaria propia.
Juan Pablo Ron, responsable de Banking as a Service, explicó que esta estrategia responde a una transformación en la relación entre los bancos y sus clientes.
El nuevo modelo busca que las entidades financieras se integren directamente a las plataformas digitales utilizadas por empresas y consumidores.
Con estas iniciativas, Supervielle apunta a combinar la recuperación del crédito tradicional con el desarrollo de nuevas soluciones tecnológicas y oportunidades de financiamiento.
Las perspectivas para 2027 dependerán de la evolución de la actividad económica, la reducción de la morosidad y la disponibilidad de recursos para ampliar los préstamos.
En ese escenario, el fortalecimiento del crédito hipotecario, el financiamiento empresarial y la digitalización bancaria aparecen como factores relevantes para profundizar el mercado financiero argentino.