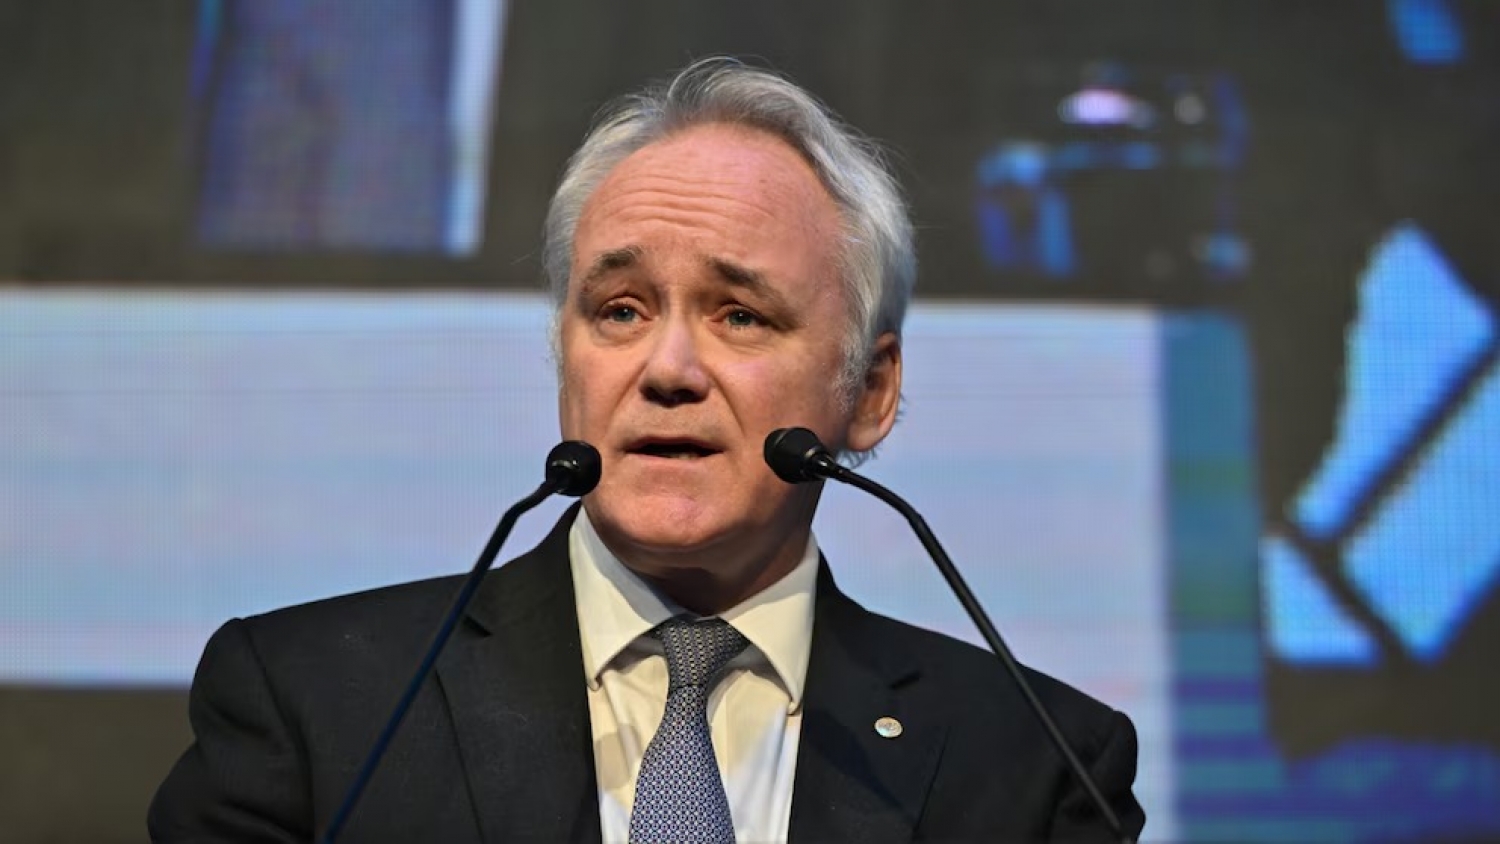
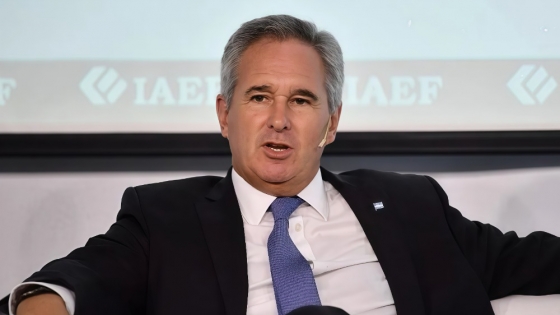
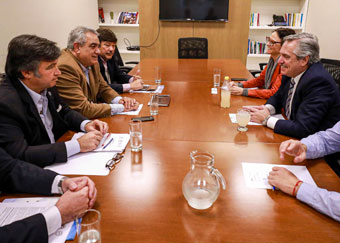
El vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, afirmó que el 75% de los dólares oficiales que compran los argentinos permanece dentro del sistema financiero local y destacó su aporte al fondeo bancario, al mercado de capitales y a la inversión doméstica. El funcionario expuso en la Bolsa de Comercio de Buenos Aires durante la apertura de la Semana Mundial del Inversor, según informó Infobae.
El dato fue presentado como una señal relevante para el funcionamiento del sistema financiero tras la salida del cepo cambiario. Werning comparó la situación actual con la previa de las elecciones legislativas, cuando alrededor del 50% de las divisas adquiridas por particulares permanecía en el país.
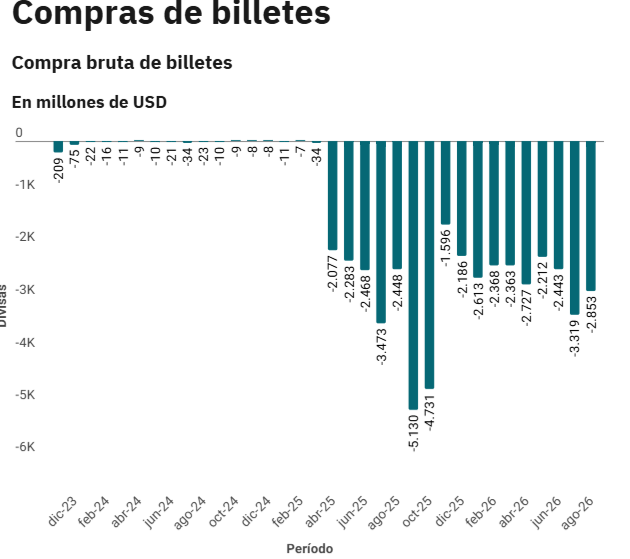
Actualmente, de acuerdo con los datos expuestos por el funcionario, tres de cada cuatro dólares comprados por los ahorristas quedan dentro del mercado doméstico a través de cuentas bancarias, agentes de liquidación y compensación (ALyCs) o fondos comunes de inversión.
“Superado el riesgo de las elecciones, vemos que un 75% de lo que ahorran los argentinos comprando dólares queda en el mercado doméstico, ya sea en cuentas bancarias, ALyCs o fondos comunes de inversión”, afirmó Werning.
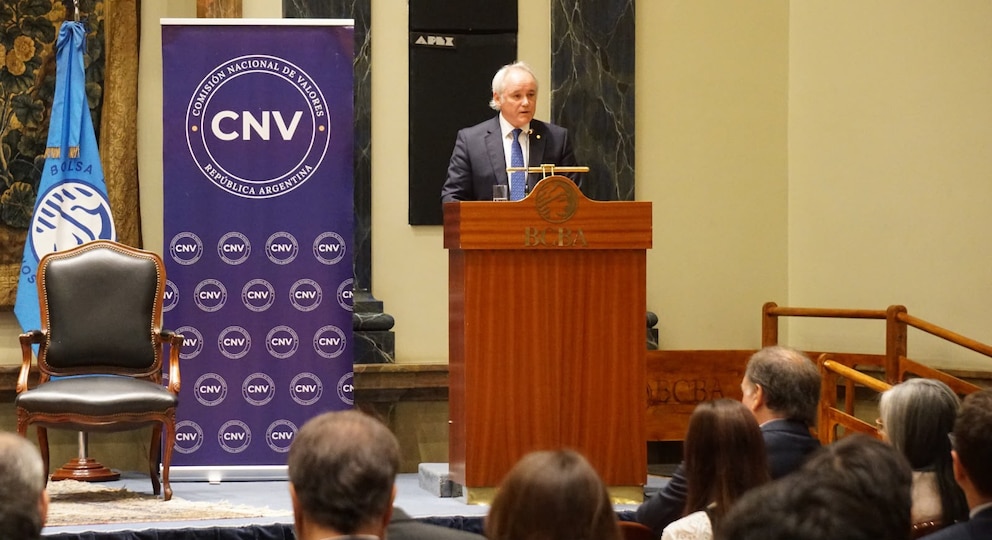
El vicepresidente del Central sostuvo que este comportamiento permite que parte del ahorro en moneda extranjera permanezca disponible dentro del circuito financiero y contribuya al financiamiento de bancos, empresas y proyectos de inversión.
“A pesar de haber salido del cepo cambiario hace muy poquito, el ahorro que hacen los argentinos comprando dólares no es desestabilizador, sino estabilizador: alimenta al mercado de capitales, alimenta el fondeo de los bancos y provee la materia prima para la inversión doméstica”, señaló.
Werning también vinculó la evolución de los depósitos y las inversiones con la moratoria fiscal y la ley de Inocencia Fiscal. En ese marco, sostuvo que existen señales de que “el ahorro doméstico crece” y que los ahorristas buscan “participar de este ciclo de crecimiento con el ahorro”.
Otro de los ejes de la presentación fue la situación del crédito bancario y la morosidad. La mora de los hogares se aproximó al 13%, mientras que la irregularidad promedio de las carteras de familias y empresas alcanzó el 7,5%.
Werning señaló, sin embargo, que también debe considerarse la expansión del acceso al financiamiento. Según los datos presentados, el 83% de las personas y empresas con créditos mantiene sus obligaciones al día.
“Hay mucho foco puesto sobre el 13% de mora en las familias, o el 7,5% promedio general entre familias y empresas. Pero el gran avance que hay que mirar es la cantidad de personas y de firmas que hoy tienen acceso al crédito bancario, una flexibilidad financiera que antes no tenían”, afirmó.
El funcionario sostuvo además que la mora comenzó a mostrar una reducción y que aumentaron las refinanciaciones ofrecidas por las entidades financieras. Al referirse al impacto que tuvo la incertidumbre electoral de 2025 sobre el comportamiento del crédito, aseguró: “Ese rezago ya está terminando”.
“Lo que vemos es que la mora se está contrayendo, las refinanciaciones suben. Con lo cual, eso ya deja de ser un lastre para el crédito bancario. El crédito bancario viene creciendo, tanto en pesos como en dólares, lo que nos da una noción de lo que está por venir”, explicó.
Werning también destacó la competencia entre los bancos y el mercado de capitales como un factor que puede mejorar el acceso al financiamiento para las empresas, especialmente para las pymes.
“El mercado de capitales le impone esa competencia a los bancos y ayuda a las pymes a financiarse más barato. Esa complementariedad es lo que tenemos que fomentar”, sostuvo.
Durante su exposición, el vicepresidente del BCRA descartó implementar rescates a deudores o entidades financieras, subsidios, modificaciones regulatorias o inyecciones obligatorias de liquidez como respuesta a los niveles de incumplimiento.

“No vimos ningún beneficio superior a los costos que traían. Esas medidas solo generan riesgo moral y propensión a no pagar”, afirmó.
Finalmente, Werning puso el foco en el peso de los impuestos sobre el costo del crédito. De acuerdo con los datos que presentó, los tributos nacionales, provinciales y municipales representan cerca del 30% del costo financiero total de determinados préstamos.
Entre esas cargas mencionó el IVA, Ingresos Brutos, el impuesto a los sellos y las tasas municipales. Según su planteo, esos componentes terminan trasladándose al costo que enfrentan familias y empresas cuando buscan financiamiento.
“Pero esto es algunas de las cosas que no podemos resolver, que requiere de peticionar a las autoridades. No solo a las autoridades nacionales, sino provinciales y municipales, que explican gran parte del costo financiero argentino”, concluyó.