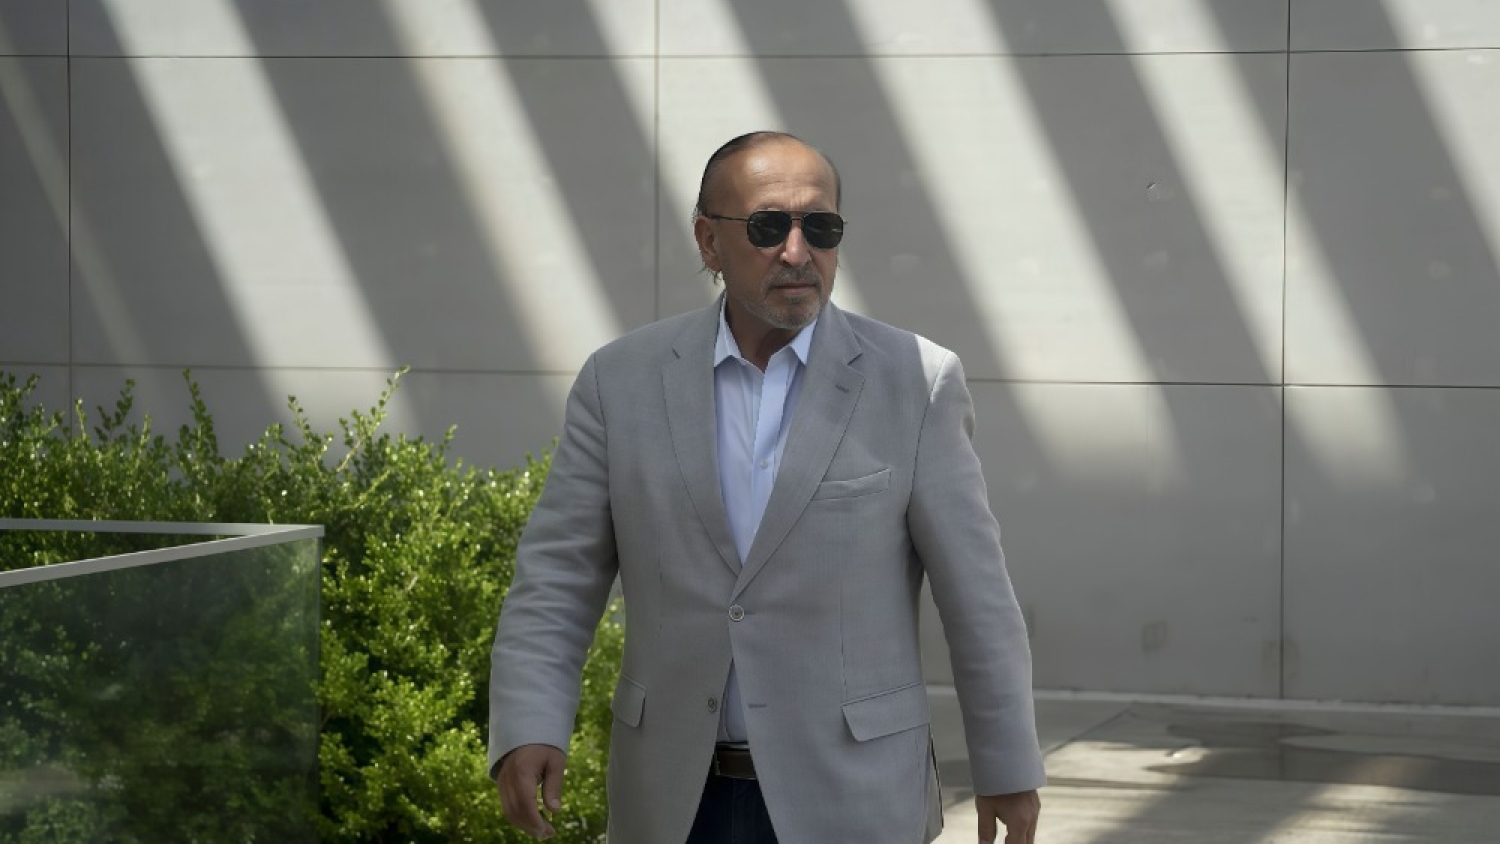
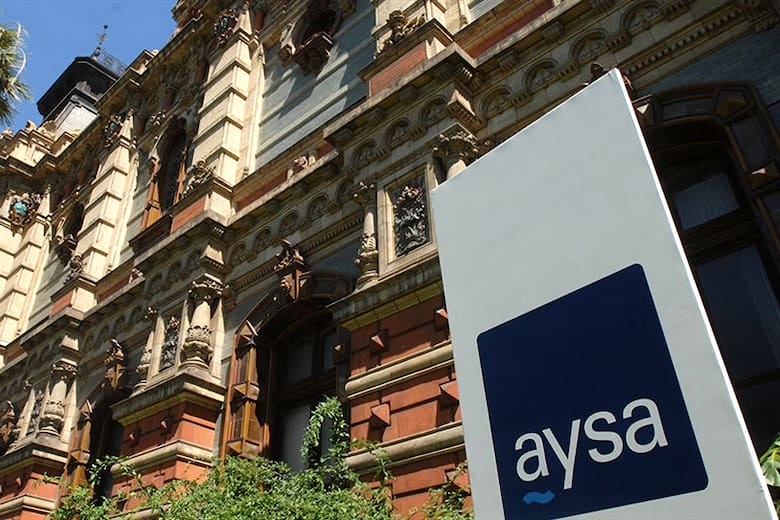
La privatización del 90% de Agua y Saneamientos Argentinos (AySA), adjudicada por el Gobierno nacional por US$ 340,2 millones, tiene entre sus principales protagonistas a los empresarios Mauricio Filiberti y Walter Román, quienes, según una investigación publicada por LA NACION y firmada por la periodista Sofía Diamante, están vinculados con el principal accionista del consorcio ganador. La operación involucra sociedades constituidas en Europa y un fondo radicado en Curaçao, cuya estructura de propiedad plantea interrogantes sobre la participación final de los inversores.
La empresa presta servicios de agua potable y cloacas a aproximadamente 14 millones de personas en la Ciudad de Buenos Aires y el conurbano bonaerense.
El consorcio adjudicatario deberá completar los pasos societarios y contractuales necesarios para concretar la transferencia accionaria.
Según informó LA NACION, la distribución declarada de las participaciones incluye a PHX Aqua AR, con el 55%; Rowing, con el 20%; Arcos Saneamento e Participações, con el 15%; y Transclor, con el 10%.
Aunque inicialmente Filiberti aparecía como un socio minoritario a través de Transclor, personas vinculadas con el consorcio señalaron al medio que también participa, junto con Román, en la conducción del vehículo que concentra la mayor participación.
Sin embargo, no se informó qué porcentaje de PHX corresponde a cada empresario ni si existen otros inversores dentro del fondo.
La estructura societaria incluye compañías constituidas en Londres y Ámsterdam durante las semanas previas a la apertura de ofertas.
Una de ellas es PHX Aqua Limited, registrada en el Reino Unido con un capital inicial de una libra, mientras que PHX Aqua AR, constituida en los Países Bajos, declaró un capital de un euro.
De acuerdo con la documentación analizada por LA NACION, ambos capitales iniciales figuraban sin integrar.
La cadena societaria conduce a Phoenix Global Investment Fund, un fondo constituido en Curaçao, cuyos registros públicos no permiten identificar directamente a una persona física como beneficiario final.
Desde el entorno del consorcio explicaron que la estructura busca facilitar el acceso a financiamiento e inversores locales e internacionales.
También indicaron que las decisiones operativas quedarían en manos de las empresas participantes y del programa de propiedad participada de los trabajadores.
Uno de los puntos analizados por la investigación es el cumplimiento de los requisitos patrimoniales establecidos para participar de la licitación.
El pliego exigía acreditar un patrimonio neto de US$ 300 millones o activos bajo gestión por US$ 1.000 millones.
El Estado consideró cumplida esa condición, aunque, según señaló el medio, la resolución de adjudicación no detalla públicamente el mecanismo utilizado para verificarla.
La investigación también identificó diferencias entre las cifras de activos informadas en distintas secciones de la documentación y del sitio web del fondo.
Estas inconsistencias no permiten, por sí solas, determinar irregularidades, pero plantean preguntas sobre la composición patrimonial y la estructura de los vehículos involucrados.
La participación de Mauricio Filiberti adquiere especial relevancia por su trayectoria como proveedor de AySA.
El empresario controla Transclor, compañía dedicada a la fabricación de productos químicos utilizados en procesos de tratamiento de agua.
Desde 2009, la firma mantiene relaciones comerciales con AySA mediante el suministro de policloruro de aluminio y cloro líquido.
Con la concreción de la privatización, Filiberti pasaría a tener una participación accionaria en una empresa que también figura entre los clientes de su compañía.
Esta situación coloca bajo atención las relaciones comerciales entre proveedores y accionistas de una prestadora de servicios públicos regulados.
Filiberti también participa en otras empresas vinculadas con servicios esenciales.
A través de Rochester Holdings, sociedad que comparte con su hijo Nicolás Damián Filiberti, tiene participación en el grupo que controla Edenor, junto con José Luis Manzano y Daniel Vila.
La distribuidora eléctrica, a su vez, acordó adquirir el 70% de Metrogas a YPF por US$ 780 millones.
De concretarse ambas operaciones, el empresario tendría participaciones en compañías vinculadas con la distribución de electricidad, gas y agua en el Área Metropolitana de Buenos Aires.
Por su parte, Walter Román también mantiene relaciones comerciales con AySA mediante Rowing, una empresa dedicada a obras, instalación y mantenimiento de redes de servicios públicos.
El consorcio se completa con la brasileña Arcos Saneamento e Participações, vinculada con el sector de agua y saneamiento a través de su participación en Equipav, accionista mayoritaria de Aegea.
La privatización también coincide con una discusión sobre la estructura tarifaria de AySA.
Según detalló LA NACION, la empresa presentó ante el Ente Regulador de Agua y Saneamiento (ERAS) una propuesta que contempla aumentos para cerca de dos millones de usuarios residenciales.
El esquema plantea una suba promedio del 22,6% para ese grupo, mientras que otros 684.000 usuarios podrían registrar una reducción promedio del 14,7%.
Para los hogares alcanzados por los incrementos, la factura mensual promedio pasaría de $29.116 a $35.710, sin impuestos y según los valores de referencia utilizados en la propuesta.
La iniciativa todavía debe atravesar el proceso regulatorio correspondiente, por lo que los cambios tarifarios no constituyen una decisión definitiva.

Antes de formalizar la compra, el consorcio deberá constituir una sociedad local que refleje las participaciones declaradas ante el Estado.
Ese trámite permitirá conocer públicamente la distribución accionaria de la nueva compañía adquirente.
La operación representa un cambio significativo para AySA, tanto por la transferencia de su control al sector privado como por la composición empresarial del grupo adjudicatario.
En este escenario, la identificación de los accionistas finales, las condiciones de financiamiento y las relaciones comerciales entre las compañías involucradas aparecen como aspectos relevantes para comprender el futuro de una empresa que presta servicios esenciales a millones de usuarios.