El Banco Central de la República Argentina (BCRA) registró una evolución favorable en los indicadores de riesgo crediticio de los hogares durante agosto, lo que genera nuevas expectativas para ampliar el acceso a préstamos bancarios y digitales. La Probabilidad de Default Estimada (PDE) descendió al 3,71%, su nivel más bajo en doce meses, mientras que la morosidad se ubicó en el 12,8%, con su primera reducción mensual después de veinte meses.
Según informó iProfesional, la mejora del indicador de riesgo se produjo por tercer mes consecutivo, una señal que bancos y billeteras virtuales consideran relevante para evaluar nuevas oportunidades de financiamiento.
La evolución de estos datos podría favorecer una recuperación gradual del crédito destinado a familias y consumidores, especialmente si se consolida una mayor estabilidad en los ingresos y en las condiciones financieras.
La Probabilidad de Default Estimada permite anticipar posibles incumplimientos, ya que mide la proporción de créditos que podrían pasar de una situación regular a otra de mayor riesgo.
Su reducción constituye una señal positiva para las entidades financieras, porque sugiere una menor incorporación de nuevos préstamos a las categorías de morosidad.
En paralelo, la mora de los hogares descendió 0,13 puntos porcentuales respecto de julio, una variación que interrumpió una secuencia prolongada de aumentos.
El Banco Central señaló que la evolución estuvo relacionada principalmente con una mejora en los indicadores de tarjetas de crédito y una reducción del saldo real de préstamos en situación irregular.
Este último registró una caída del 0,98%, la primera variación mensual negativa desde marzo de 2024.
Parte de esa disminución respondió a reclasificaciones contables de créditos considerados incobrables, por lo que los especialistas recomiendan observar los próximos informes para confirmar la continuidad de la mejora.
Sin embargo, la reducción sostenida de la probabilidad de incumplimiento abre perspectivas favorables para la recuperación del financiamiento.
Christian Balatti, consultor fintech y cofundador de EsXAI, consideró que la evolución de los indicadores representa una oportunidad para impulsar gradualmente el crecimiento del crédito.
El especialista destacó la importancia de acompañar esa expansión con herramientas modernas de evaluación financiera que permitan identificar mejor la capacidad de pago de cada usuario.
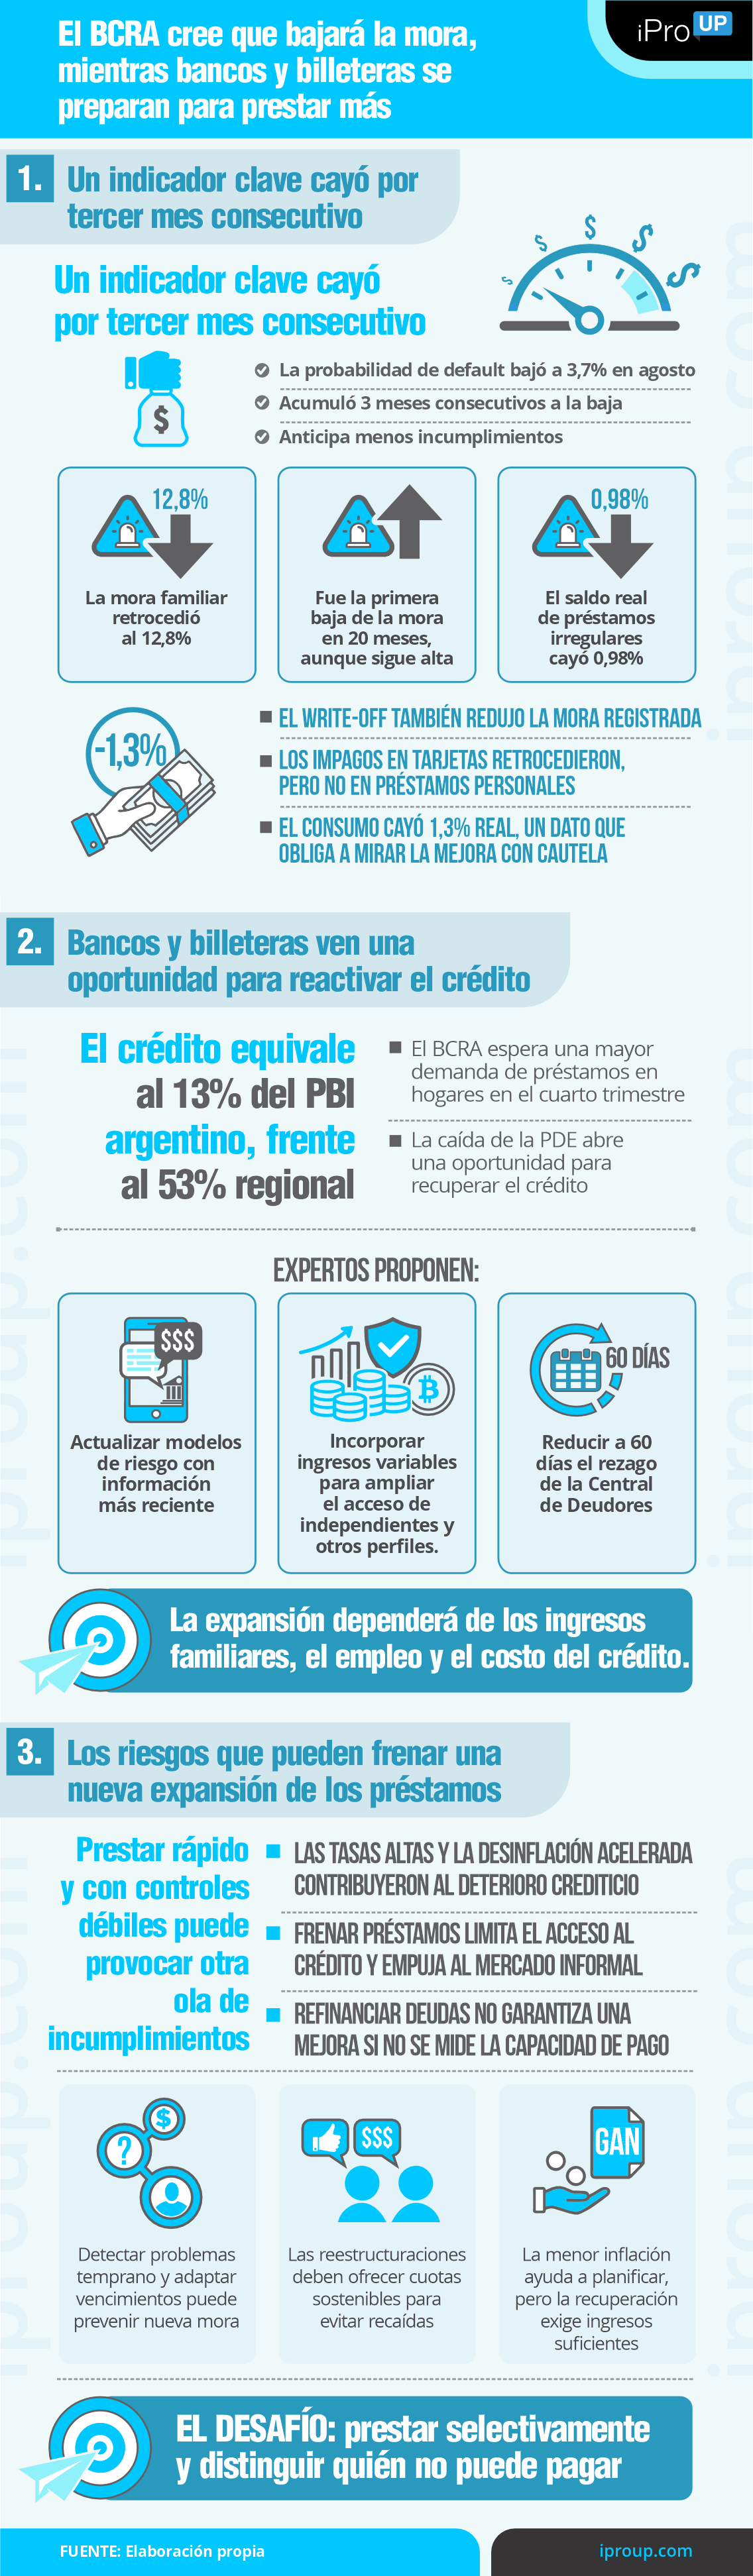
La incorporación de nuevas tecnologías y modelos de análisis de riesgo podría facilitar el acceso a préstamos para sectores que actualmente encuentran dificultades para obtener financiamiento.
Entre ellos se encuentran trabajadores independientes, profesionales y personas con ingresos variables que no siempre cumplen con los requisitos tradicionales de las entidades bancarias.
La posibilidad de utilizar información financiera actualizada permitiría desarrollar ofertas más personalizadas y adaptadas a las necesidades de diferentes perfiles de clientes.
El mercado argentino presenta un amplio potencial de crecimiento en materia crediticia. Actualmente, el financiamiento al sector privado equivale aproximadamente al 13% del Producto Bruto Interno, frente a un promedio del 53% en Latinoamérica.
Esta diferencia refleja las oportunidades existentes para ampliar la inclusión financiera y fortalecer el acceso a herramientas de financiamiento destinadas al consumo, la inversión y el desarrollo de proyectos.
Desde la Cámara Argentina Fintech también destacaron la importancia de avanzar hacia un sistema con mayor disponibilidad de crédito.
Su presidenta y directora de operaciones de Mercado Pago, María Paula Arregui, planteó que uno de los principales desafíos de Argentina es ampliar el acceso al financiamiento.
En ese contexto, las billeteras digitales y las entidades bancarias podrían desempeñar un papel importante en el desarrollo de nuevas alternativas crediticias.
Las expectativas del sector también encuentran respaldo en la Encuesta de Condiciones Crediticias del Banco Central, donde las entidades financieras anticiparon un aumento de la demanda de préstamos de los hogares durante el cuarto trimestre.
Esta perspectiva abre la posibilidad de que el mercado avance hacia una etapa de mayor actividad, siempre que las condiciones económicas acompañen la recuperación.
Diego Kupferberg, especialista en negocios digitales y fundador de API Hub de Negocios, destacó la importancia de aprovechar esta oportunidad mediante criterios de financiamiento sostenibles.
El desarrollo de herramientas para detectar dificultades de pago de manera anticipada, adaptar vencimientos y ofrecer alternativas de refinanciación puede contribuir a fortalecer la relación entre las entidades y sus clientes.
La innovación tecnológica aparece como uno de los factores centrales para mejorar la calidad del crédito y ampliar su alcance.
Los especialistas consideran que una evaluación más completa del comportamiento financiero permitiría identificar oportunidades entre usuarios que mantienen capacidad de pago, aunque no cuenten con antecedentes bancarios tradicionales.
También destacan la conveniencia de contar con información más actualizada sobre la situación crediticia de las personas, para mejorar la precisión de las decisiones de financiamiento.
Actualmente, la Central de Deudores del BCRA presenta un retraso aproximado de 60 días en la actualización de determinados datos, un aspecto sobre el que bancos y fintech plantean posibles mejoras.
La evolución de la inflación, los ingresos familiares y las tasas de interés también será importante para consolidar la recuperación del mercado crediticio.
Una mayor previsibilidad económica puede facilitar la planificación de los hogares y permitir que las entidades desarrollen productos financieros con condiciones acordes a la capacidad de pago de los usuarios.
En este escenario, la reducción de la probabilidad de incumplimiento representa una oportunidad para avanzar hacia un sistema financiero más amplio y accesible.
Con indicadores de riesgo que muestran señales de mejora y expectativas de mayor demanda, bancos y billeteras digitales se preparan para una posible expansión gradual del crédito en Argentina.
El desafío será transformar estas señales favorables en una recuperación sostenida del financiamiento, mediante herramientas tecnológicas, evaluaciones responsables y propuestas que acompañen las necesidades de las familias y la actividad económica.