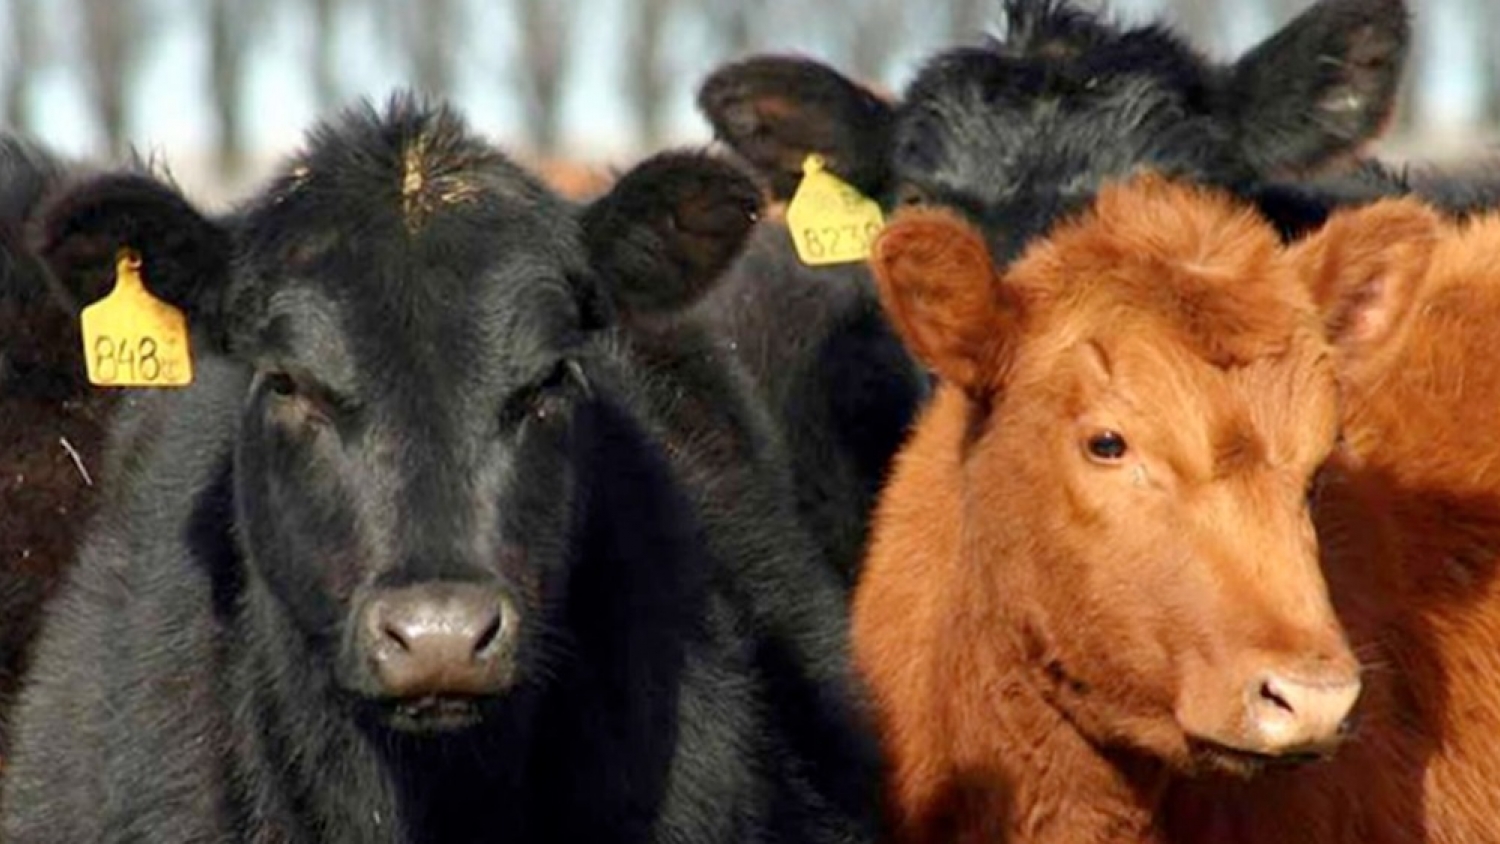
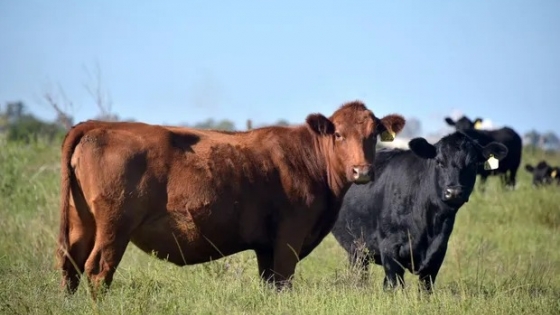
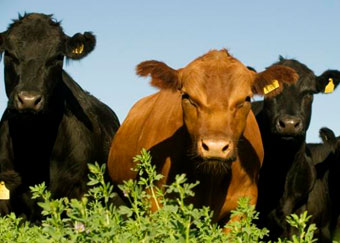
La oferta de novillos en Argentina mostró en octubre un comportamiento atípico para la época del año: los traslados de esa categoría a faena crecieron 7% interanual, en contraste con la caída general de las remisiones y con un mercado que evidencia pérdida de firmeza en los precios. Los datos surgen de un informe de Rosgan publicado por TodoAgro el 4 de noviembre, elaborado sobre registros de SENASA y referencias del Mercado Agroganadero (MAG).
Según las estadísticas de SENASA basadas en los Documentos de Tránsito electrónico (DTe), durante octubre se enviaron a faena 1.042.400 animales, un 10% menos que en el mismo mes de 2025. Del total, el 56% correspondió a machos y el 44% a hembras. Sin embargo, al desagregar los movimientos de machos aparece una diferencia entre categorías: los novillos aumentaron 7% interanual, mientras que los novillitos registraron una baja del 5,5%.
El contraste resulta relevante por la estacionalidad habitual de la producción. Los novillos pesados, orientados en buena medida a la exportación, suelen provenir de sistemas con recrías más prolongadas y base pastoril. Por eso, su terminación y llegada a faena tienden a concentrarse más adelante, hacia el otoño. En primavera y verano, en cambio, suele crecer la participación relativa de los novillitos, que completan ciclos de engorde más cortos.
El informe de Rosgan señala que octubre suele ser un mes en el que la oferta relativa de novillos queda por debajo de la de novillitos. La evolución registrada este año rompe ese patrón y abre interrogantes sobre la composición de la hacienda disponible y los factores que están acelerando las salidas.
Los feedlots concentran más machos y novillos próximos a faena
Los datos de los corrales refuerzan la señal de una mayor disponibilidad de machos. De acuerdo con SENASA, al 1 de noviembre los feedlots alojaban 2.063.375 animales. Dentro de ese total, las existencias de machos eran un 20% superiores a las de un año atrás, mientras que las de hembras mostraban un incremento de apenas el 1%.
En términos absolutos, los establecimientos de engorde a corral tenían más de 192.000 novillos próximos a ingresar a las líneas de faena y más de 1,1 millones de terneros y novillitos en proceso de terminación. Para Rosgan, esta mayor participación de los sistemas de recría y terminación a corral está modificando gradualmente la estacionalidad de salida de la hacienda terminada.
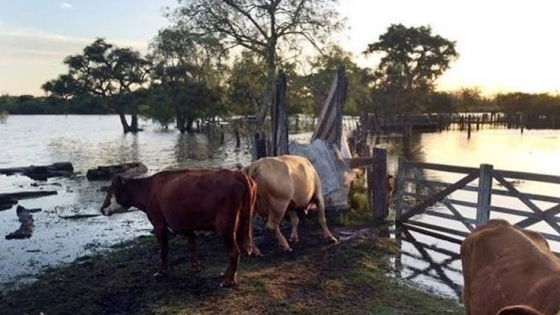
A esa disponibilidad se suma la salida de animales desde zonas de islas. Según el análisis, una parte importante de esa hacienda está compuesta por novillos en plena invernada que, ante las dificultades para conseguir campos altos donde continuar el ciclo pastoril, pasa a sistemas de terminación a corral o se remite directamente a faena. Ese movimiento agrega presión sobre la oferta en el corto plazo.
El precio del novillo pierde terreno frente a la inflación
La mayor oferta coincide con un desempeño débil de los valores de la categoría. En octubre, el índice de referencia del novillo del MAG, el INMAG, registró su tercera caída nominal consecutiva. En los primeros diez meses de 2026, el precio del novillo medido en pesos corrientes avanzó menos del 1%, frente a una inflación mayorista que superaba el 22% hasta septiembre.
Los novillitos mostraron una evolución relativamente más firme: acumularon una suba del 4,5% en lo que va del año. Aunque ese aumento también quedó por debajo de la evolución general de los precios, la categoría resistió mejor que el novillo, en parte por su mayor vinculación con el abastecimiento del mercado interno.
El panorama podría sumar presión desde el frente externo. Rosgan prevé que la mayor disponibilidad de animales terminados sostenga la oferta de categorías destinadas principalmente a exportación. A ese factor se agrega la competencia de Brasil, que podría incrementar los volúmenes destinados al mercado chino tras la renovación de sus cuotas y mejorar su competitividad regional por efecto de la devaluación de su moneda.
En ese contexto, la combinación de una oferta interna más holgada y una mayor competencia internacional plantea un escenario desafiante para los valores del novillo exportador. La evolución de los próximos meses dependerá tanto del ritmo de salida de los animales encerrados como de la capacidad de absorción de los mercados externos.