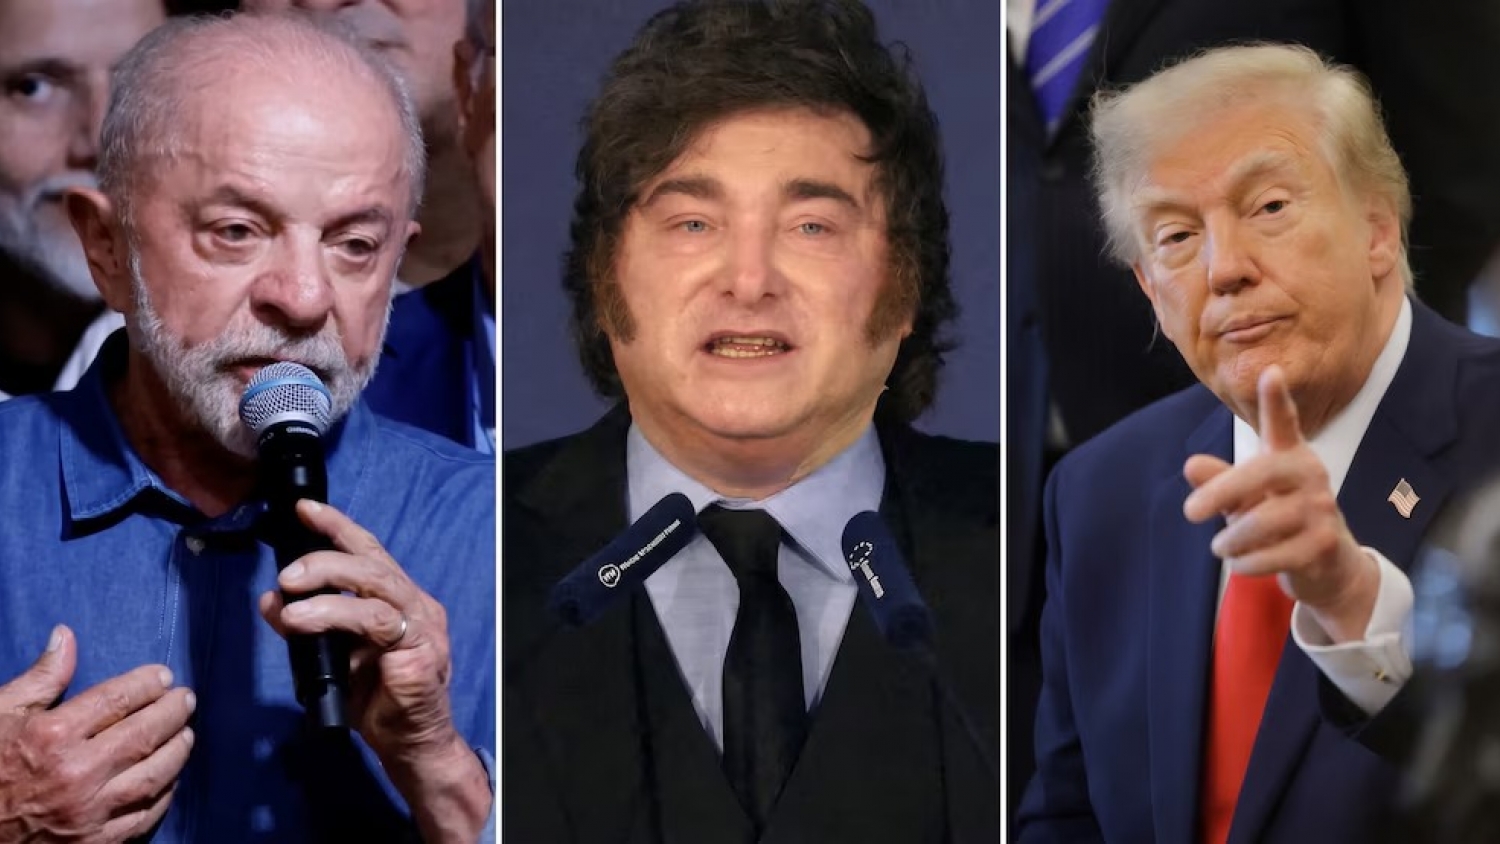
Los activos financieros de Argentina registraron severas pérdidas tras los resultados del balotaje presidencial en Brasil, mientras el mercado local aguarda con incertidumbre las elecciones legislativas de medio término en Estados Unidos del próximo martes 3 de noviembre. Las turbulencias internacionales impactan en un escenario doméstico marcado por un riesgo país cercano a los 800 puntos básicos, escasas reservas internacionales en el Banco Central de la República Argentina (BCRA) y una creciente desaceleración de la actividad económica nacional.
Caída de activos locales y escalada del riesgo país
La consagración de Luiz Inácio Lula da Silva en la segunda vuelta electoral brasileña provocó una corrección inmediata en las cotizaciones financieras de la región. En el plano local, la reacción de los inversores expuso la fragilidad de los instrumentos financieros argentinos frente a los shocks externos.
Durante la primera rueda posterior a los comicios del país vecino, el índice S&P Merval medido en dólares cedió un 4,4%, al tiempo que los catorce certificados de depósitos bancarios (ADR) de firmas argentinas que cotizan en la Bolsa de Nueva York finalizaron la jornada con números rojos. La deuda soberana también sintió el impacto del contagio regional: los bonos Globales perdieron un 2,5% de su valor en una sola sesión, hecho que impulsó la prima de riesgo hasta un techo de 777 puntos básicos, con picos cercanos a los 800 puntos en diversas mediciones del mercado informal.
Diversos análisis de firmas financieras señalan que el sacudón en el mercado de Brasil actuó fundamentalmente como un catalizador de fragilidades preexistentes. De acuerdo con informes elaborados por la consultora GMA Capital, el deterioro observado responde de forma prioritaria a factores de índole interna. Del total alcanzado por el indicador de riesgo, unos 568 puntos básicos corresponden a un componente puramente idiosincrático, vinculado a la incertidumbre sobre la capacidad de pago de los vencimientos de deuda programados para los próximos años.
Asimismo, la consultora Invecq destacó que la corrección del mercado bursátil argentino se suma a un ciclo negativo acumulado. Mientras que la bolsa brasileña mantiene un saldo positivo anual superior al 4% a pesar de sus recientes caídas, el Merval acumula un retroceso del 18% en dólares durante el transcurso del año 2026. Esta diferencia refleja cómo la incertidumbre política y la baja liquidez interna amplifican la aversión al riesgo global.

Depreciación del real y presión sobre la competitividad
El ajuste cambiario en la economía brasileña genera un canal de transmisión directo hacia la economía real de la Argentina, dado el estrecho vínculo comercial que une a ambas naciones. Tras confirmarse el resultado electoral, la moneda brasileña registró una depreciación de entre 8,1% y 8,8% frente al dólar estadounidense, en contraste con un movimiento menor al 1% en el tipo de cambio oficial argentino.
La brecha entre ambas dinámicas cambiarias provocó un atraso del 7,2% en el tipo de cambio real bilateral con Brasil. Esta pérdida de paridad competitiva afecta de manera directa a la industria manufacturera local, en especial al sector automotriz, que destina cerca del 65% de sus exportaciones de vehículos y autopartes al mercado socio del Mercosur.
Según datos recabados por Infobae, el intercambio bilateral representó este año el 16% del comercio exterior argentino, con ventas por USD 9.789 millones y compras por USD 12.005 millones. Analistas de la firma Econviews advierten que un real más débil encarece los productos nacionales en términos relativos y anticipa un incremento en el déficit de la balanza turística durante la próxima temporada de verano.
En el mercado de cambios, la tensión financiera obligó a una pausa en la estrategia de acumulación de divisas de la autoridad monetaria. El BCRA interrumpió las compras netas durante tres jornadas consecutivas, rompiendo el ritmo favorable observado en octubre, cuando la entidad logró adquirir USD 1.396 millones. A la par, la brecha entre las cotizaciones del dólar MEP y el contado con liquidación (CCL) trepó hasta rozar el 7%, alcanzando su nivel más elevado desde el proceso electoral anterior.
Expectativas ante las elecciones en Estados Unidos y frente externo
El foco de la plaza financiera se traslada ahora a las elecciones de medio término en Estados Unidos. El resultado de la contienda legislativa entre las fuerzas políticas vinculadas al expresidente Donald Trump y el partido opositor definirá el margen de maniobra de la administración estadounidense para otorgar respaldo financiero a los países de la región.
Informes de la consultora Econviews difundidos por Infobae señalan que una eventual mayoría demócrata en el Congreso de los Estados Unidos podría condicionar las herramientas de asistencia económica multilateral. La atención se centra en posibles trabas legislativas al uso del Fondo de Estabilización Cambiaria del Tesoro, un mecanismo que se utilizó previamente para sostener la liquidez de la moneda argentina en momentos de alta volatilidad.
Este panorama político se inserta en un contexto global signado por el endurecimiento de las condiciones financieras. La Reserva Federal (Fed) resolvió mantener su tasa de referencia en el rango de 3,75% a 4%, con votos disidentes que promovían un incremento adicional de 25 puntos básicos. La perspectiva de tasas elevadas en las potencias desarrolladas reajusta las valuaciones de las empresas tecnológicas y acentúa la salida de capitales desde los mercados emergentes.
Desaceleración económica, reservas y mercado de deuda
Las turbulencias del frente externo encuentran a la Argentina en una fase de enfriamiento de la actividad productiva. El BCRA confirmó en su último Informe de Política Monetaria un retroceso del Producto Interno Bruto (PIB) durante el tercer trimestre. Tras la contracción del 0,6% anotada entre abril y junio, una nueva caída cercana al 1% confirmaría la entrada del país en una etapa de recesión técnica.
El dilema de la política económica radica en equilibrar la compra de reservas con el nivel de actividad. La consultora Outlier señaló que la estrategia oficial de esterilización mediante encajes elevados y contención del crédito en pesos protegió los indicadores nominales, pero dejó a la economía real como variable de ajuste. En idéntica línea, desde Econviews advirtieron sobre la dificultad de sostener simultáneamente el control cambiario, la acumulación de divisas, bajas tasas de interés y un freno a la emisión.
Pese a los desafíos recesivos, el Ministerio de Economía logró un alivio temporal en la gestión de los vencimientos en moneda local. En la última licitación del Tesoro, el Gobierno captó fondos por un equivalente al 106% de los compromisos a vencer, apoyándose en la colocación de un bono dual CER-TAMAR con vencimiento en diciembre de 2028 y en títulos vinculados a la evolución del dólar (dólar linked). Si bien esta operatoria extiende los plazos de cancelación de la deuda soberana de corto plazo, el comportamiento futuro de las variables financieras dependerá del resultado de las urnas en Estados Unidos y de la capacidad del país para recomponer sus reservas internacionales.