
Desarrollo Económico & Social
/ Negocios & Estrategias

El Grupo de Narváez (GDN) incorporó a Integra Capital, el holding presidido por el empresario José Luis Manzano, como socio estratégico en el negocio de los supermercados en Argentina. La alianza comercial, confirmada el 14 de noviembre de 2026, se concretó tras la adquisición de la cadena Dia Argentina por parte de Dorinka —sociedad controlada por GDN— a su casa matriz española por un monto cercano a los 53,8 millones de dólares. El acuerdo busca consolidar la capacidad de inversión, optimizar procesos operativos y acelerar la expansión federal en el sector del comercio minorista.
Con la absorción de Dia Argentina, GDN suma más de 900 sucursales a su estructura, lo que eleva su huella comercial a más de 1.000 puntos de venta distribuidos en 22 provincias. Esta integración posiciona al conglomerado empresario entre los principales operadores del retail en el país, con una plantilla laboral que supera los 15.000 puestos de trabajo directos e indirectos y una fuerte concentración geográfica en la Ciudad Autónoma de Buenos Aires (CABA) y la provincia de Buenos Aires.
La llegada de Integra Capital aporta respaldo financiero y capacidad de gestión para ejecutar el plan de crecimiento diseñado por GDN para el mercado argentino. Este desembarco en el rubro supermercadista se inscribe dentro de una agresiva política de adquisiciones ejecutada recientemente por el grupo que lidera José Luis Manzano, que previamente concretó la compra de la operación local de Burger King, además de participaciones estratégicas en Shell, Metrogas y diversos activos petroleros de YPF.
Desde la conducción de GDN explicaron que el ingreso del nuevo socio inaugura una etapa “enfocada en la integración de ambas operaciones, la optimización de procesos, la eficiencia operativa y la sostenibilidad del negocio en el largo plazo”. De este modo, ambas compañías apuntan a capturar sinergias logísticas, mejorar el poder de negociación con proveedores y robustecer la cadena de abastecimiento en todo el territorio nacional.
La venta de la filial local respondió a una reestructuración global impulsada por la casa matriz de Grupo Dia, compañía española que concentra exclusivamente sus operaciones en España y Argentina. La empresa europea decidió desprenderse de su unidad sudamericana para focalizar sus recursos financieros en el mercado español, donde registra sus mayores márgenes de rentabilidad, y evitar futuros aportes de capital destinados a sostener el déficit de la operación argentina.
Los balances financieros explican la urgencia de la desinversión. Dia Argentina acumuló pérdidas por 51,3 millones de euros durante todo el ejercicio 2025 y registró un rojo adicional de 24,4 millones de euros en el primer semestre de 2026. Aunque analistas del sector estimaban que las pretensiones iniciales del vendedor rondaban los 100 millones de dólares, la transacción se cerró finalmente en torno a los 53,8 millones de dólares. El capital obtenido permitirá a la firma española acelerar su plan de expansión en su país de origen.
Antes de que trascendiera formalmente la búsqueda de un comprador para delegar el negocio local, distintos proveedores de Dia Argentina ya advertían demoras en la cadena de pagos. Durante el proceso de venta, la compañía despertó el interés de otros jugadores relevantes, como la plataforma de entregas Pedidos Ya y un fondo de inversión de origen peruano especializado en el sector retail, pero la propuesta presentada por GDN resultó la más sólida para garantizar la continuidad operativa.

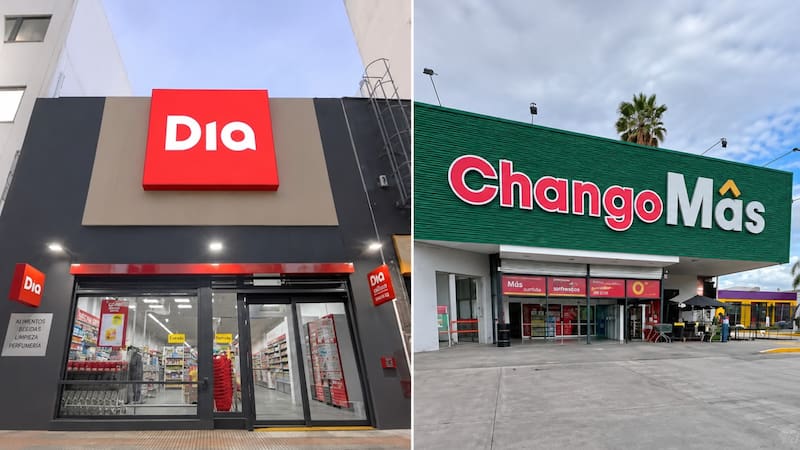
La integración de Dia Argentina modifica sustancialmente el perfil comercial de GDN en el país. Hasta esta operación, el grupo basaba su presencia supermercadista en ChangoMás —la cadena surgida tras la adquisición de Walmart Argentina—, cuyo modelo de negocio se orienta principalmente a hipermercados y tiendas de gran superficie. Con la incorporación de la marca de origen español, GDN suma un formato de tiendas de proximidad con alto arraigo barrial, especialmente en el Área Metropolitana de Buenos Aires (AMBA).
El modelo operativo de Dia presenta características diferenciales dentro del ecosistema minorista argentino: aproximadamente el 30% de sus locales son de gestión propia, mientras que el 70% restante funciona bajo el esquema de franquicias. Esta estructura descentralizada le permitió a la cadena desarrollar una capilaridad territorial única en centros urbanos y barrios residenciales.
Para GDN, la coexistencia de ambos modelos representa una ventaja competitiva clave, ya que le permite cubrir todo el espectro de consumo masivo: desde las grandes compras mensuales en hipermercados ChangoMás hasta la reposición diaria en locales de cercanía Dia. Con el respaldo financiero de Integra Capital y una red logística unificada en 22 jurisdicciones, el grupo consolida su liderazgo en la distribución minorista y proyecta una mayor eficiencia comercial para los próximos años, según informó el diario El Cronista.