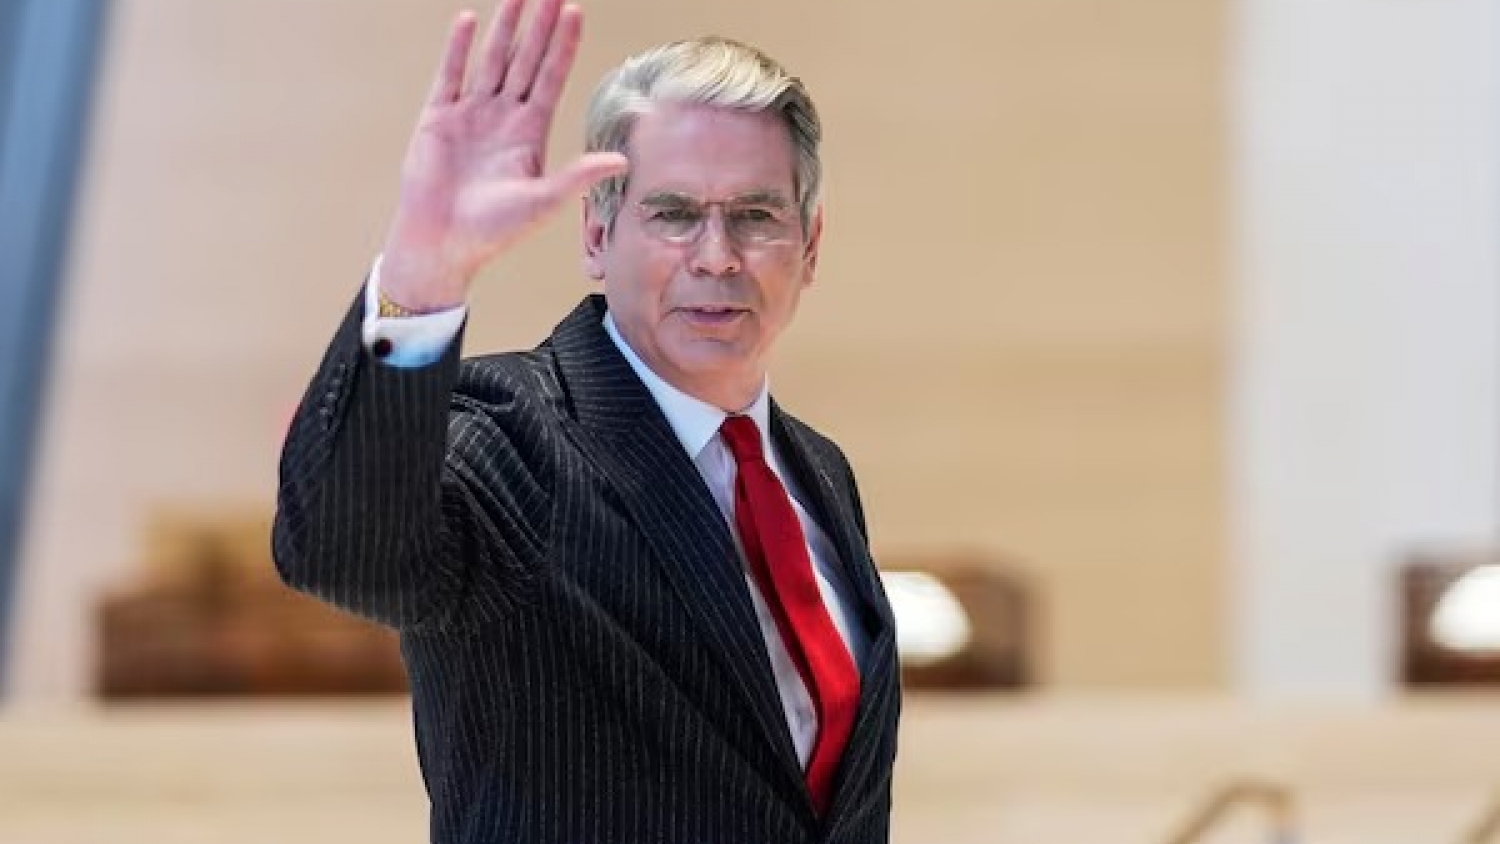
El Departamento del Tesoro de Estados Unidos, encabezado por Scott Bessent, podría anunciar una revisión de su estrategia de emisión de deuda pública, en un movimiento que concentra la atención de Wall Street ante la posibilidad de modificar la distribución de los bonos según sus plazos de vencimiento. La decisión, que podría conocerse durante la presentación trimestral de refinanciación, busca ampliar las herramientas de financiamiento del Gobierno estadounidense en un contexto de elevados rendimientos y crecientes necesidades de recursos.
Según informó Bloomberg Línea, los principales operadores financieros anticipan que el Tesoro podría flexibilizar las directrices que mantienen relativamente estables las emisiones de deuda desde principios de 2024.
La modificación abriría la posibilidad de reducir las colocaciones de bonos de largo plazo durante 2027 y compensarlas con mayores emisiones de instrumentos de vencimiento más corto.
Sin embargo, todavía no existe una decisión confirmada y los bancos de inversión mantienen diferentes expectativas sobre el alcance y el momento de los eventuales cambios.
Scott Bessent busca contar con mayor margen de maniobra para administrar el financiamiento del Gobierno estadounidense, especialmente frente al comportamiento de las tasas de interés.
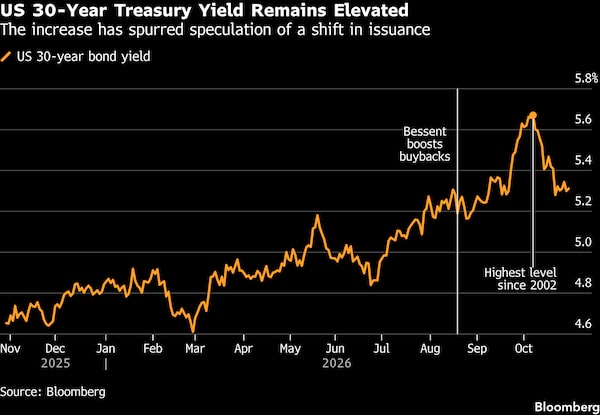
Los rendimientos de los bonos del Tesoro a 30 años se mantenían por encima del 5,30% al cierre de la semana analizada, después de haber alcanzado niveles particularmente elevados durante octubre.
Este escenario incrementó la atención sobre la estrategia de emisión y sobre las herramientas disponibles para gestionar el costo de la deuda.
Una de las alternativas consiste en disminuir la oferta de títulos de vencimiento prolongado, lo que podría contribuir a moderar las presiones sobre sus rendimientos, aunque el efecto dependerá de la demanda de los inversores y de las condiciones del mercado.
Citigroup considera posible que el Tesoro anuncie recortes en las ventas de bonos a 20 y 30 años, incluso antes de lo previsto por las directrices actuales.
Esta interpretación contrasta con las proyecciones de otras entidades financieras que esperan una transición más gradual.
UBS, por ejemplo, considera más probable que el Gobierno anuncie cambios en sus orientaciones sin modificar inmediatamente los volúmenes de emisión.
La entidad contempla que los ajustes efectivos podrían comenzar recién en mayo, mientras que otros bancos proyectan plazos todavía más extensos.
JPMorgan Chase mantiene una posición más conservadora y prevé que las subastas continúen sin modificaciones importantes hasta agosto de 2027.
Los estrategas de la entidad consideran que reducir la emisión de deuda a largo plazo podría generar dificultades adicionales, debido al volumen de financiamiento que necesitará Estados Unidos durante los próximos años.
El Gobierno estadounidense enfrenta déficits fiscales anuales cercanos a los US$2 billones, una situación que exige mantener un flujo constante de colocaciones en los mercados financieros.
En ese contexto, el Tesoro debe equilibrar las necesidades inmediatas de recursos con la conveniencia de distribuir los vencimientos a lo largo del tiempo.
El financiamiento mediante letras del Tesoro de corto plazo aparece como una de las principales alternativas, aunque también presenta desafíos.
Estos instrumentos vencen rápidamente y requieren refinanciaciones frecuentes, lo que puede aumentar la exposición del Gobierno a cambios repentinos en las tasas de interés y en la demanda de los inversores.
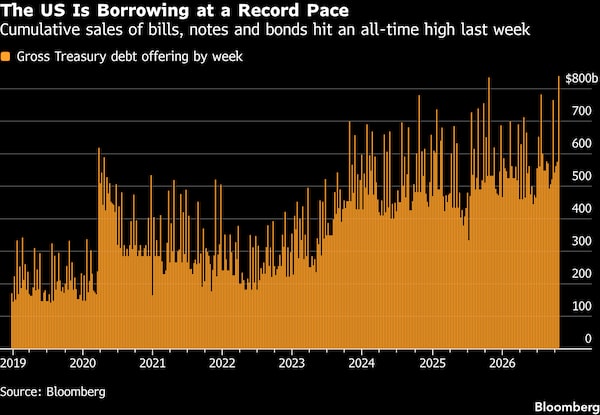
Estados Unidos ya realiza subastas semanales de gran magnitud para sostener sus necesidades de financiamiento.
Durante la semana previa al informe, las colocaciones alcanzaron un récord de US$839.000 millones, reflejo de la escala que adquirió el mercado de deuda pública estadounidense.
El crecimiento de las emisiones de corto plazo también modificó la composición del endeudamiento federal.
La participación de las letras del Tesoro dentro del total de títulos en circulación alcanzó aproximadamente el 22% en septiembre, por encima del 20% recomendado como promedio de largo plazo por el Comité Asesor de Emisión de Deuda del Tesoro.
Este indicador genera interrogantes sobre la capacidad del mercado para absorber un incremento adicional de instrumentos de vencimiento reducido.

La próxima ronda de subastas trimestrales podría alcanzar los US$125.000 millones, siempre que el Tesoro mantenga los volúmenes previstos.
El programa contempla US$58.000 millones en títulos a tres años, US$42.000 millones en bonos a diez años y US$25.000 millones en obligaciones a treinta años.
Estas operaciones constituyen una referencia importante para evaluar la estrategia de financiamiento y la demanda de los inversores institucionales.
Otra herramienta que concentra la atención de Wall Street es el programa de recompra de bonos del Tesoro, utilizado para adquirir títulos que ya se encuentran en circulación.
La administración de Bessent amplió recientemente estas operaciones en el segmento de vencimientos de entre diez y treinta años, hasta alcanzar los US$6.000 millones por operación.
Las recompras pueden contribuir a mejorar el funcionamiento del mercado y facilitar la administración de la deuda existente.
Sin embargo, algunos especialistas consideran que su impacto sobre los rendimientos es limitado frente al volumen total de títulos en circulación.
April LaRusse, de Insight Investment, señaló que las recompras actuales resultan demasiado pequeñas para modificar significativamente el comportamiento del mercado.
Por esa razón, el volumen y la composición de las nuevas emisiones aparecen como instrumentos relevantes dentro de la estrategia del Tesoro.
Los bancos de inversión también siguen de cerca las señales que puedan surgir del Comité Asesor de Emisión de Deuda del Tesoro, integrado por representantes del mercado financiero.
Sus recomendaciones podrían aportar información sobre la capacidad de los inversores para continuar absorbiendo nuevas colocaciones y sobre las preferencias por distintos plazos de vencimiento.
Entre las cuestiones analizadas se encuentran los cambios estructurales en la demanda de deuda estadounidense y la posibilidad de ajustar el tamaño de las futuras subastas.
La eventual revisión de las directrices marcaría un cambio relevante en la política de financiamiento del Tesoro estadounidense, que durante más de dos años mantuvo una orientación de estabilidad en las emisiones de pagarés y bonos.
El alcance de la reforma dependerá de las decisiones oficiales y de la respuesta de los mercados.
Por el momento, Wall Street evalúa diferentes escenarios que incluyen desde una modificación del lenguaje utilizado en los anuncios trimestrales hasta cambios concretos en la cantidad de títulos ofrecidos.
La estrategia de Scott Bessent apunta a administrar una deuda pública creciente en un entorno de tasas elevadas, mientras los inversores observan cómo evolucionará el equilibrio entre financiamiento de corto plazo, emisiones de largo plazo y recompras de bonos.