-
Soja: ROSARIO
$535,000 -1,29%
-
Maíz: ROSARIO
$275,000 0,00%
-
Trigo: ROSARIO
$316,519 +0,49%
-
Oficial:
$1,545.5
-
Blue:
$1,555
-
MEP:
$1,587.9
-
CCL:
$1,664.9

Soja: ROSARIO
$535,000 -1,29%
Maíz: ROSARIO
$275,000 0,00%
Trigo: ROSARIO
$316,519 +0,49%
Oficial:
$1,545.5
Blue:
$1,555
MEP:
$1,587.9
CCL:
$1,664.9
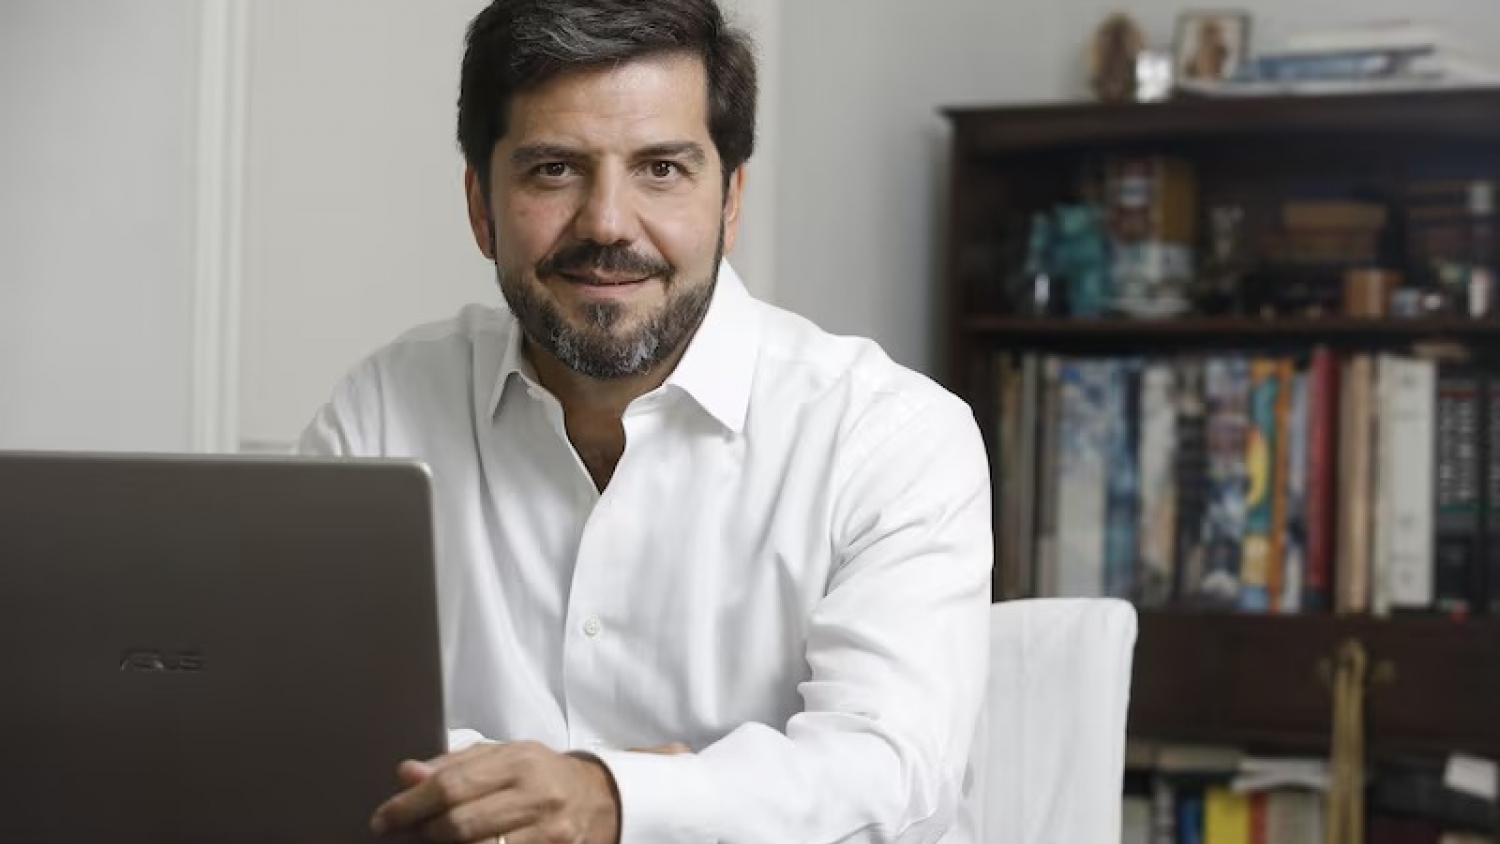
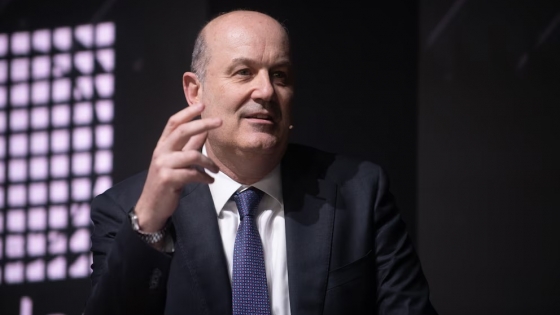
El economista jefe de BlackTORO, Fernando Marengo, analizó en una entrevista difundida en Buenos Aires los desafíos financieros de Argentina y advirtió que, pese al superávit fiscal y a un nivel de deuda de mercado equivalente al 18% del Producto Bruto Interno (PBI), el país continúa enfrentando tasas de interés elevadas. El especialista atribuyó esta situación a la desconfianza de los inversores sobre la capacidad de sostener los compromisos financieros después de las elecciones presidenciales de 2027.
Según informó Bloomberg Línea, Marengo sostuvo que el mercado considera probable que el Gobierno de Javier Milei pueda afrontar los vencimientos previstos para 2027, pero mantiene dudas sobre el escenario posterior al cambio de mandato.
“El miedo que tiene el mundo es que vayamos por la décima reestructuración de deuda”, afirmó durante su participación en el podcast La Estrategia del Día Argentina.
El economista explicó que la trayectoria de incumplimientos y renegociaciones de deuda condiciona el costo del financiamiento argentino, incluso cuando algunos indicadores fiscales muestran una situación más favorable.
Como ejemplo, mencionó que el bono en dólares AO27 ofrecía un rendimiento ligeramente inferior al 10%, mientras que la tasa implícita entre los vencimientos de los bonos AO27 y AO28 superaba el 25%.
Esta diferencia refleja, según su interpretación, la incertidumbre que los inversores asignan al período posterior a las elecciones nacionales.
“No es gratuito tener el récord mundial de reestructuraciones de deuda”, señaló.
Marengo consideró que la situación fiscal actual constituye una condición favorable, aunque insuficiente para recuperar plenamente la confianza del mercado.
En materia de financiamiento, estimó que el Gobierno necesitaría alrededor de US$5.000 millones adicionales para cubrir sus necesidades de 2027, frente a vencimientos cercanos a US$8.000 millones.
De acuerdo con sus cálculos, renovar aproximadamente el 60% de esos compromisos permitiría afrontar las necesidades previstas sin recurrir a otras fuentes extraordinarias de financiamiento.
Sin embargo, el especialista manifestó preocupación por las consecuencias que tiene el acceso limitado al mercado internacional sobre el crédito doméstico.
Explicó que, cuando el Tesoro necesita adquirir dólares del Banco Central, debe obtener previamente recursos en pesos mediante colocaciones de deuda.
Una mayor absorción de fondos por parte del sector público puede reducir la disponibilidad de financiamiento para empresas y familias, debido al incremento de la exposición de los bancos a los títulos del Estado.
“Lo que es indudable es que el gobierno sobrecoloca deuda en pesos”, sostuvo.
Para Marengo, una reducción de esas colocaciones podría liberar liquidez y favorecer la expansión del crédito privado, aunque también podría generar una mayor demanda de dólares.
En ese escenario, consideró que el Banco Central debería intervenir para evitar movimientos bruscos del tipo de cambio, siempre dentro de las condiciones establecidas por el esquema cambiario.
También planteó que la acumulación de reservas debería acompañar el aumento de la demanda de base monetaria, con el objetivo de evitar desequilibrios derivados de una expansión excesiva de pesos.
Respecto de las perspectivas externas, BlackTORO estimó que Argentina podría contar con una oferta adicional de divisas cercana a US$20.000 millones durante 2027.
La proyección contempla mejores rendimientos agropecuarios, una mayor producción y comercialización de hidrocarburos, menores necesidades de importación de gas y aportes vinculados con inversiones del RIGI.
No obstante, Marengo advirtió que la demanda de divisas también podría aumentar durante el período electoral, por lo que consideró relevante mantener herramientas de estabilización cambiaria.
En relación con la actividad económica, el especialista sostuvo que existen medidas capaces de contribuir a la recuperación del financiamiento y la inversión.
Entre ellas destacó la reactivación de licitaciones de infraestructura sin impacto fiscal directo y los mecanismos destinados a ampliar la disponibilidad de crédito hipotecario.
También valoró las herramientas que permiten canalizar recursos hacia préstamos ajustados por inflación y la posibilidad de que los bancos destinen una parte de sus depósitos en dólares a sectores no exportadores, dentro de los límites regulatorios.
El economista señaló que la economía argentina muestra un comportamiento desigual entre actividades productivas.
Mientras la energía y algunos segmentos vinculados con los recursos naturales presentan oportunidades de expansión, otras ramas industriales continúan enfrentando dificultades.
Según su análisis, la industria opera aproximadamente un 20% por debajo de su máximo de 2011, con consecuencias sobre el empleo formal en sectores como caucho, plástico e indumentaria.
“Mientras el modelo económico sea el actual, la industria sustitutiva de importación no se va a revertir”, afirmó.
Marengo explicó que la reducción de la inflación también modificó las condiciones de funcionamiento de las empresas, que ahora necesitan mejorar su productividad para sostener su rentabilidad.
En ese contexto, señaló que algunas compañías postergan decisiones de inversión hasta contar con mayor certidumbre sobre la continuidad del rumbo económico después de 2027.
El economista mencionó los casos de Neuquén y San Juan como ejemplos del potencial de las actividades energéticas y mineras para impulsar la economía regional.
Sin embargo, advirtió que la transformación productiva puede generar diferencias temporales entre la pérdida de empleos en determinadas actividades y la creación de nuevas oportunidades laborales.
“La destrucción es muy rápida y la construcción lleva tiempo, y ese gap es el problema desde el punto de vista social y político”, resumió.
Para Marengo, la recuperación de la confianza financiera, la ampliación del crédito privado y la mejora de la productividad serán factores centrales para consolidar la actividad económica argentina.