Santa Fe cerró el primer semestre de 2026 con un superávit económico de $48.038 millones, luego de que los ingresos corrientes alcanzaran $6,998 billones y superaran los $6,950 billones de gastos corrientes. El resultado se produjo en paralelo con un sostenido nivel de inversión pública en infraestructura, financiado mediante ahorro, recursos acumulados y distintas fuentes de crédito.
La diferencia entre ingresos y gastos corrientes refleja que los recursos obtenidos durante el período permitieron cubrir los gastos necesarios para el funcionamiento del Estado provincial. Entre estos desembolsos se encuentran las remuneraciones, las prestaciones de la seguridad social, las transferencias y los servicios públicos.
Las remuneraciones representaron el principal componente del gasto corriente durante los primeros seis meses del año, con $3,110 billones. Las prestaciones de la seguridad social alcanzaron $1,393 billones, mientras que las transferencias corrientes sumaron $1,230 billones.
En términos interanuales, las remuneraciones aumentaron 47,91%, en línea con las políticas salariales aplicadas durante 2026.
El resultado económico positivo se diferencia del resultado financiero, que incorpora las operaciones vinculadas con fuentes financieras y el gasto de capital. En este caso, el resultado financiero negativo responde al uso de mecanismos de financiamiento para sostener el nivel de inversión en infraestructura.
El gasto de capital incluye obras, maquinaria y otros bienes destinados a ampliar o mejorar la capacidad de infraestructura provincial. Durante el primer semestre, este componente se financió a través de distintas fuentes.
El 70,26% provino de disponibilidades acumuladas de ejercicios anteriores, vinculadas con los resultados positivos de 2024 y 2025. El ahorro y los recursos de capital representaron otro 11,61%, mientras que los préstamos destinados a obra pública aportaron 6,58%.
A su vez, los convenios bancarios representaron el 5,75% del financiamiento y el recupero de anticipos explicó otro 5,43%.
De acuerdo con el detalle difundido por la Provincia, a junio no se registraban deuda flotante ni atrasos vinculados al gasto de capital, en un esquema que combina recursos acumulados con financiamiento destinado específicamente a infraestructura.
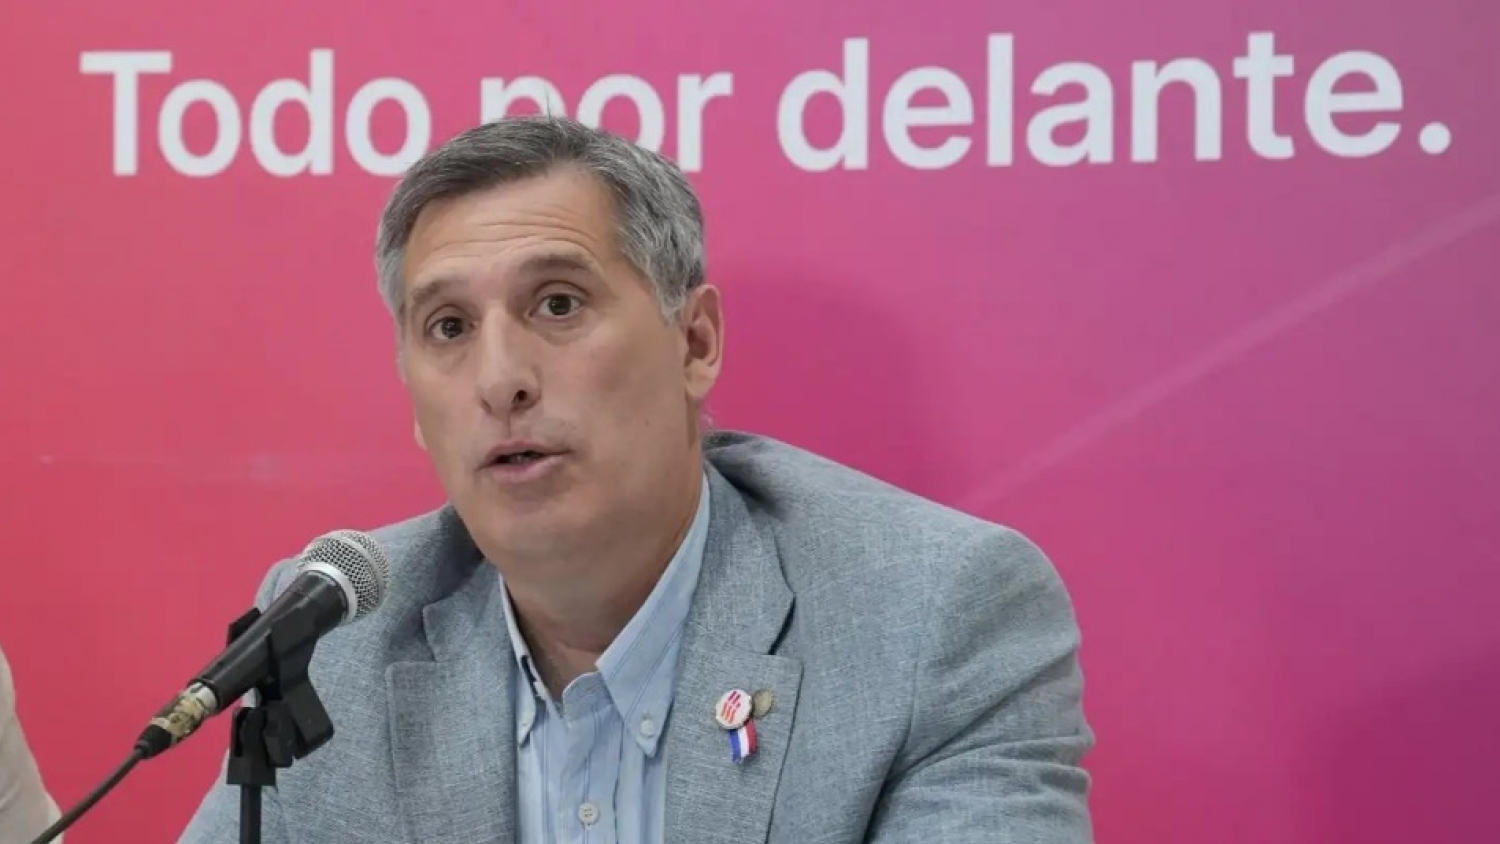
La estrategia fiscal también contempla el impacto de la inversión sobre la actividad económica. El ministro de Economía de Santa Fe, Pablo Olivares, sostuvo que el objetivo no consiste únicamente en mostrar un resultado positivo en las cuentas, sino en sostener el funcionamiento de los servicios públicos y, al mismo tiempo, destinar recursos a infraestructura.
“Sería fácil mostrar superávit general a costa de no arreglar rutas, de no brindar medicamentos en los hospitales o de no garantizar un plato de comida en los comedores, pero ese no es el mandato que nos marcó el gobernador Maximiliano Pullaro ni la manera de hacer crecer una provincia”, resaltó Olivares.
El funcionario agregó que “las inversiones récord en infraestructura que estamos realizando permitirán generar un mayor desarrollo productivo, más empleo e impulsar el crecimiento económico de la provincia de Santa Fe para seguir invirtiendo en desarrollo”.
Los datos de inversión muestran que el gasto de capital se mantiene como uno de los componentes centrales de la estrategia provincial. Entre enero y mayo, Santa Fe había ejecutado más de $710.000 millones en inversión, con un crecimiento real del 40% frente al mismo período de 2023 y del 179% respecto de 2007.
El esquema fiscal se complementa con el cumplimiento de las reglas previstas por el Régimen Federal de Responsabilidad Fiscal. Según el informe correspondiente a 2025, Santa Fe cumplió con los límites establecidos para el gasto corriente y los servicios de la deuda, además de las obligaciones de publicación de información fiscal.
Uno de los indicadores observados corresponde al peso de los servicios de la deuda sobre los recursos corrientes netos de las transferencias por coparticipación a municipios. Para Santa Fe, ese indicador fue de 2,3% durante 2025, frente al límite del 15% establecido por la normativa.
La Ley de Responsabilidad Fiscal establece, entre otras pautas, límites para la evolución del gasto corriente primario de las provincias y contempla reglas específicas para las jurisdicciones que presentan resultados fiscales equilibrados o superavitarios.
De esta manera, las cuentas del primer semestre muestran un escenario en el que los ingresos corrientes cubrieron los gastos de funcionamiento, mientras que la inversión en infraestructura se sostuvo con una combinación de ahorro, recursos acumulados y financiamiento específico.