
Ideas & Opiniones
/ Negocios & Mercados Agro
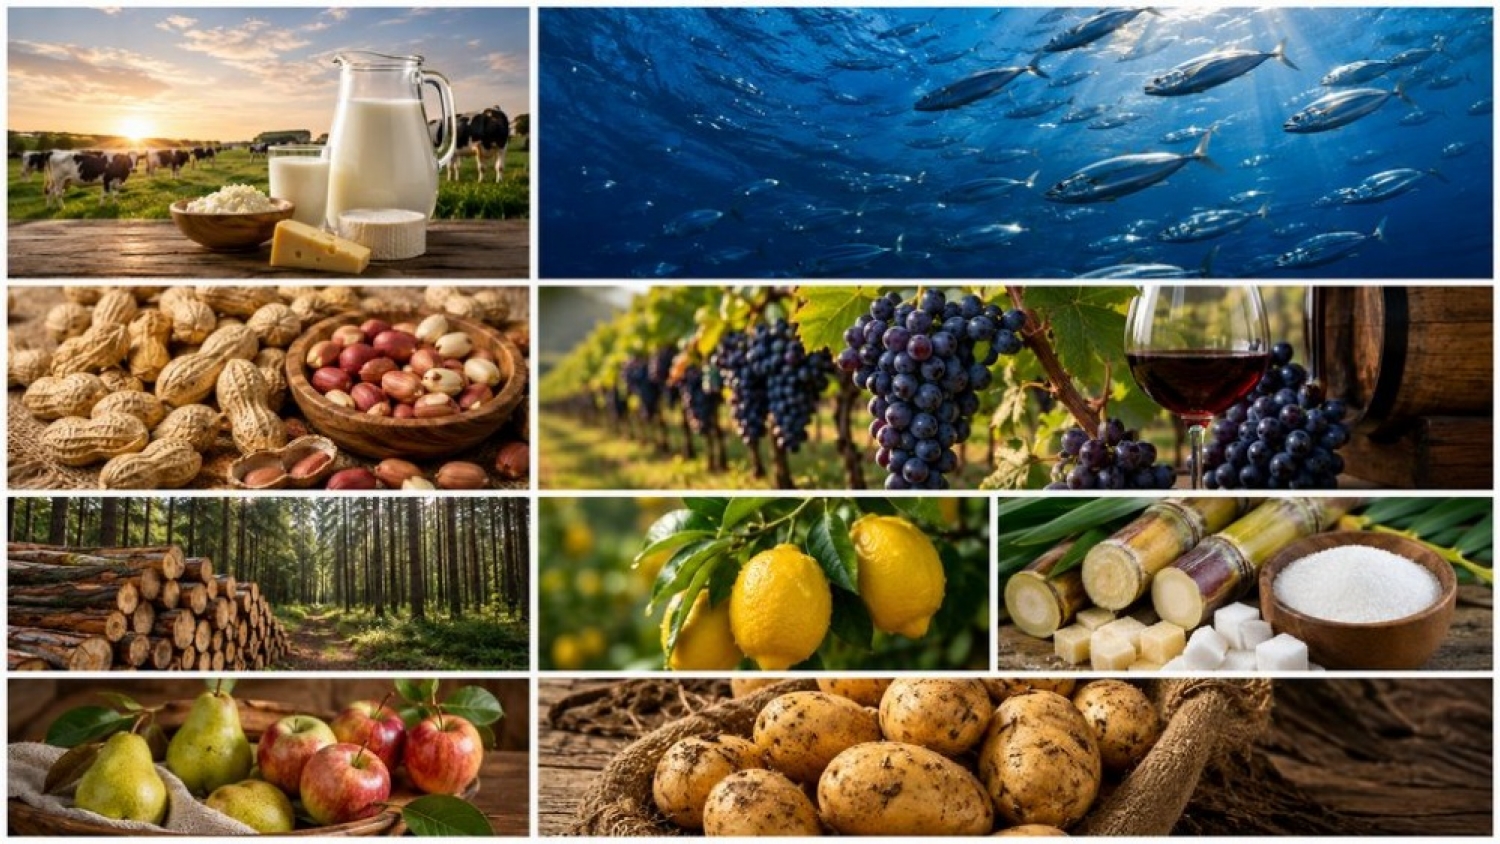
Las economías regionales argentinas mantienen fuertes diferencias de desempeño productivo y comercial. El Semáforo de Economías Regionales de la Confederación Intercooperativa Agropecuaria (CONINAGRO), correspondiente a septiembre de 2026, identificó ocho actividades en situación crítica, seis con indicadores intermedios y cinco con resultados favorables. La yerba mate, el arroz, la vitivinicultura, la leche y el algodón integran el grupo más comprometido, según publicó AgroNoa el 18 de noviembre de 2026.
El relevamiento analiza 19 actividades productivas mediante tres componentes: negocio, producción y mercado. El primero considera la evolución de precios y costos; el segundo, la superficie, el stock y los volúmenes producidos; y el tercero, el comportamiento de las exportaciones, importaciones y el consumo interno.
Los resultados muestran que el principal problema de varias cadenas está relacionado con la pérdida de poder adquisitivo de los precios recibidos por los productores frente a la inflación y los costos de producción.
El informe de CONINAGRO identificó las siguientes actividades en situación crítica:
Yerba mate.
Arroz.
Vino y mosto.
Algodón.
Leche.
Mandioca.
Sector forestal.
Cítricos dulces.
En buena parte de estas producciones, los precios recibidos por los productores permanecieron estancados o aumentaron por debajo de la inflación.
El contraste se observa en la evolución interanual de algunos valores. Con una inflación del 33,4%, el precio de la hoja verde de yerba mate no registró variaciones, mientras que la leche aumentó 14% y el vino, 8%.
En términos reales, esos valores quedaron 48%, 23% y 54% por debajo de sus respectivos promedios de los últimos cinco años.
La vitivinicultura también enfrenta dificultades por la debilidad del consumo interno. Durante el período analizado, el consumo de vino alcanzó 15,7 litros por habitante al año, un 2% menos que en el período comparable anterior y un 27% por debajo del nivel registrado una década atrás, cuando llegaba a 21,6 litros.
El grupo amarillo reúne producciones con señales mixtas, en las que algunos indicadores comerciales o productivos compensan parcialmente las dificultades de rentabilidad.
Las actividades incluidas son:
Tabaco.
Peras y manzanas.
Aves.
Porcinos.
Maní.
Hortalizas.
Dentro de este conjunto, el sector hortícola mostró una mejora y pasó de rojo a amarillo respecto del relevamiento anterior.
En septiembre, el promedio de los precios de las principales hortalizas aumentó 34% respecto de agosto. La zanahoria registró una suba del 58%, la cebolla del 45% y el tomate del 28%.
En la comparación interanual, el incremento promedio llegó al 108%. En términos reales, los precios quedaron 18% por encima del promedio de los últimos cinco años. También contribuyó el crecimiento del 25% de las exportaciones hortícolas durante los últimos doce meses.
En tabaco, el precio aumentó 21% interanual y las exportaciones tuvieron una evolución favorable.
Cinco actividades se ubicaron en la categoría favorable: bovinos, ovinos, granos, miel y papa.
Estos sectores mostraron una evolución positiva de los precios frente a la inflación y mejores condiciones para sus márgenes productivos.
En la ganadería bovina, el precio del novillito aumentó 43% interanual y el del ternero, 47%. En papa, la suba alcanzó el 267% frente a septiembre de 2025.
El comercio exterior también contribuyó al desempeño de algunas cadenas. Las exportaciones de productos ovinos crecieron 59% durante los últimos doce meses, mientras que las de miel aumentaron 37%, hasta alcanzar valores de USD 374 millones y USD 324 millones, respectivamente.
Por su parte, la campaña agrícola 2026/27 proyecta una producción de granos de 157,9 millones de toneladas, un volumen 26% superior al promedio de los últimos cinco años.
El comercio exterior constituye uno de los indicadores más relevantes del informe. Entre enero y septiembre de 2026, las 19 actividades relevadas exportaron por USD 50.223 millones.
El monto representó un crecimiento interanual del 16% y quedó 10% por encima del promedio de los últimos cinco años.
La distribución de las ventas externas muestra una fuerte concentración en el complejo granario:
Granos: USD 39.361 millones, equivalentes al 78% de las exportaciones.
Cadena bovina: USD 4.758 millones, con un crecimiento interanual del 32%.
Lechería: USD 1.406 millones.
Actividad manicera: USD 979 millones.
Las importaciones de las actividades relevadas alcanzaron USD 3.772 millones durante el mismo período, un 39% más que entre enero y septiembre de 2025.
A pesar del crecimiento de las compras externas, el saldo comercial mantuvo una relación favorable: por cada dólar importado, las economías regionales exportaron aproximadamente USD 13.
Entre las cadenas que más crecieron en sus ventas externas frente al promedio de la última década se destacaron la bovina, con una suba del 76%; la arrocera, con 74%; la ovina, con 67%; y la tabacalera, con 64%.
En sentido contrario, las exportaciones aviares se ubicaron un 72% por debajo de su promedio histórico y las vitivinícolas retrocedieron 10%.
Otro aspecto relevante del relevamiento es la proporción del precio que paga el consumidor que finalmente recibe el productor.
En septiembre de 2026, nueve de las once actividades analizadas registraron una participación inferior a su promedio histórico para ese mes. Solo la papa y las hortalizas superaron sus referencias habituales.
Los principales resultados fueron:
| Producto | Participación del productor | Promedio histórico |
|---|---|---|
| Vino | 18% | 23% |
| Yerba mate | 16% | 21% |
| Arroz | 18% | 21% |
| Trigo (en el precio del pan) | 9% | 12% |
| Hortalizas | 39% | 34% |
| Papa | 35% | 34% |
Los datos reflejan las diferencias entre el valor final de los alimentos y los ingresos que llegan a los productores primarios.
El informe de CONINAGRO muestra así un escenario heterogéneo: mientras algunas actividades mejoraron sus indicadores de precios y exportaciones, otras continúan condicionadas por costos elevados, valores rezagados y dificultades para recuperar márgenes.