-
Soja: ROSARIO
$540,000 +0,93%
-
Maíz: ROSARIO
$274,300 -0,25%
-
Trigo: ROSARIO
$299,620 -5,34%
-
Oficial:
$1,544
-
Blue:
$1,570
-
MEP:
$1,578.3
-
CCL:
$1,664.9

Soja: ROSARIO
$540,000 +0,93%
Maíz: ROSARIO
$274,300 -0,25%
Trigo: ROSARIO
$299,620 -5,34%
Oficial:
$1,544
Blue:
$1,570
MEP:
$1,578.3
CCL:
$1,664.9
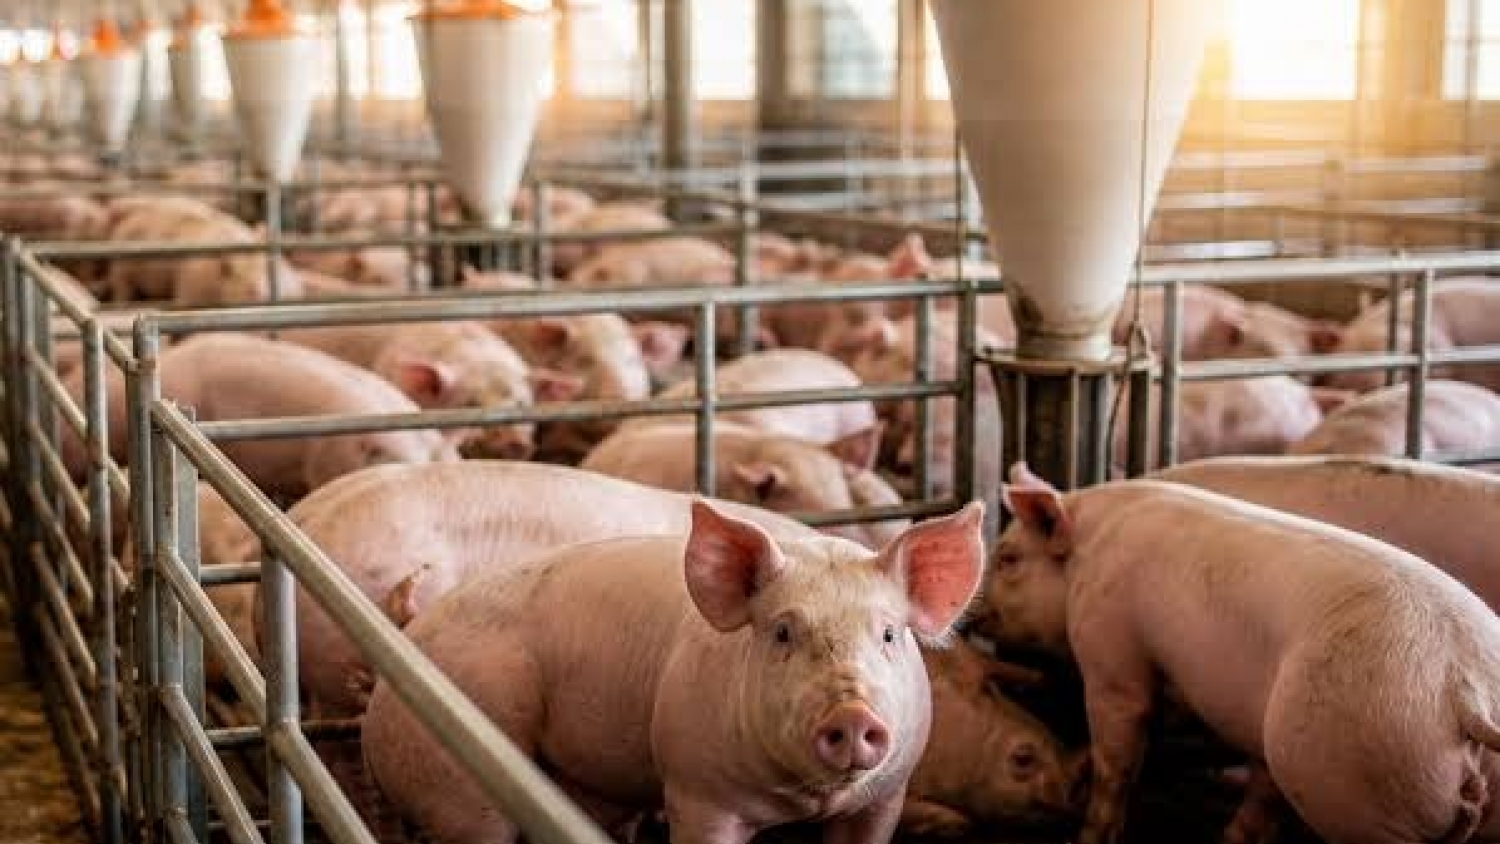
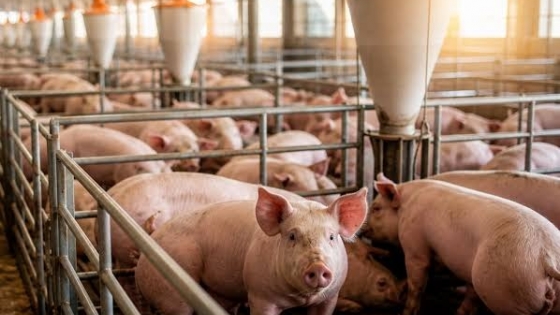
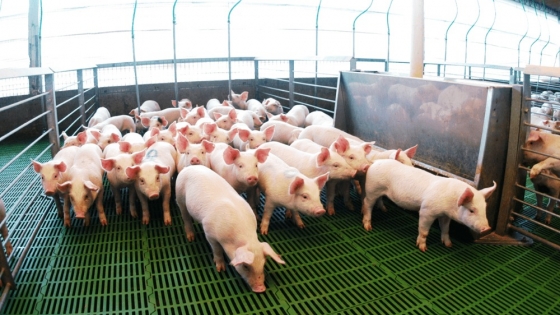
La rentabilidad porcina enfrenta un escenario de creciente presión en la Argentina: mientras la producción y el consumo de carne de cerdo alcanzaron niveles récord durante los primeros nueve meses de 2026, los márgenes económicos de las granjas volvieron a deteriorarse. La producción aumentó 12% interanual y el consumo llegó a un equivalente de 21 kilos por habitante al año, pero la mayor disponibilidad de carne, el incremento de las importaciones y la debilidad del precio del capón limitaron los resultados de los establecimientos, según un informe del Instituto de Estudios Económicos sobre la Realidad Argentina y Latinoamericana (IERAL) de Fundación Mediterránea, publicado por TN Campo el 11 de noviembre de 2026.
El diagnóstico corresponde al informe Luces y sombras del sector porcino al tercer trimestre de 2026, elaborado por Juan Manuel Garzón y Franco Artusso. El trabajo analiza la evolución del mercado, los precios, los costos de producción y los resultados económicos de granjas intensivas con distintos niveles de eficiencia.
Los datos muestran una actividad que continúa expandiéndose, pero que enfrenta dificultades para convertir el crecimiento del volumen producido en mejores ingresos para los productores.
Entre enero y septiembre de 2026, la producción argentina de carne porcina alcanzó las 670.200 toneladas equivalentes res, un 12% más que en igual período de 2025 y un 31% por encima del promedio registrado entre 2017 y 2025.
La faena acompañó esa evolución y llegó a 6,94 millones de cabezas, con un crecimiento interanual del 11%. El volumen también superó en 26,2% el promedio histórico correspondiente a los primeros nueve meses del año.
El consumo interno mostró una dinámica similar. Durante ese período alcanzó las 729.700 toneladas equivalentes res, un incremento interanual del 12%.
En términos individuales, el consumo aparente llegó al equivalente de 21 kilos por habitante al año, frente a los 18,7 kilos registrados en 2025 y los 15,7 kilos del promedio histórico.
El comercio exterior también incidió sobre la disponibilidad interna:
Aunque los envíos al exterior mostraron una recuperación importante, el aumento de las compras externas fue mayor en términos absolutos. Como consecuencia, el saldo comercial contribuyó a ampliar la cantidad de carne disponible en el mercado argentino.
La mayor oferta de carne coincidió con una evolución desfavorable del precio recibido por los productores.
Según el IERAL, el precio promedio del capón tipificado durante el tercer trimestre de 2026 fue de $2.386 por kilo, expresado en pesos constantes de septiembre de 2026. El valor resultó 7,1% inferior al del mismo trimestre de 2025 y 19,3% menor que el promedio de los terceros trimestres de la última década, que fue de $2.956 por kilo.
En agosto y septiembre de 2026, el precio volvió a ubicarse por debajo de los mínimos históricos registrados para esos meses.
Por el lado de los costos, una granja de eficiencia media registró un promedio de $2.327 por kilo producido durante el tercer trimestre, también expresado en pesos constantes de septiembre de 2026.
Ese valor fue 3% inferior al del mismo período de 2025, pero aumentó 3% respecto del segundo trimestre de 2026. La suba interrumpió dos períodos consecutivos de reducción de los costos reales.
La alimentación representa alrededor del 60% de la estructura total de gastos. Aunque ese componente se mantuvo por debajo de sus promedios históricos, la evolución reciente de los ingresos y los costos terminó reduciendo el margen disponible para los establecimientos.
Uno de los resultados más relevantes del estudio es la diferencia económica entre establecimientos según su eficiencia productiva.
Para el tercer trimestre de 2026, el IERAL estimó los siguientes márgenes netos por kilo vendido:
| Modelo de granja | Margen neto por kilo |
|---|---|
| Alta eficiencia | $348 |
| Eficiencia media | $107 |
| Baja eficiencia | -$297 |
La distancia entre los establecimientos de mayor y menor eficiencia llegó a $645 por kilo.
En el caso de una granja de eficiencia media, el margen neto promedio fue de $107 por kilo durante el tercer trimestre, frente a $226 en igual período de 2025 y $391 correspondientes al promedio histórico de los terceros trimestres de la última década.
La situación se agravó en septiembre de 2026, cuando el margen descendió a apenas $48 por kilo, equivalente al 2% de los costos totales de ese mes.
El informe también considera indicadores productivos para explicar estas diferencias. Los modelos utilizados corresponden a establecimientos representativos de 500 madres:
Los resultados muestran que la conversión alimenticia y la productividad por madre tienen una incidencia directa sobre la capacidad de las granjas para sostener sus márgenes cuando los precios de venta pierden fuerza.
El análisis del IERAL incorpora otra variable relevante: la distancia de los establecimientos respecto de Rosario y su influencia sobre el costo de adquisición de maíz y harina o expeller de soja, insumos centrales para la alimentación porcina.
Para evaluar este efecto, los investigadores compararon tres ubicaciones con igual nivel de eficiencia productiva:
| Localidad | Distancia a Rosario | Margen neto promedio 3T 2026 |
|---|---|---|
| Malena, Córdoba | 450 km | $107/kg |
| Marcos Juárez, Córdoba | 150 km | $53/kg |
| Rosario, Santa Fe | 0 km | $0,30/kg |
La diferencia responde principalmente al descuento implícito del flete en el precio de los granos. En establecimientos alejados de los puertos, ese componente puede representar una ventaja en el costo de abastecimiento.
El informe también simuló distintos escenarios de compra de materias primas para septiembre de 2026. En ese mes, los precios promedio utilizados como referencia en la Bolsa de Comercio de Rosario fueron de $294.000 por tonelada de maíz y $559.000 por tonelada de soja.
Para una granja de eficiencia media, pagar los granos un 10% por encima de esos valores de referencia habría generado una pérdida de $157 por kilo producido. En cambio, adquirirlos un 10% por debajo habría permitido obtener un margen positivo de $44 por kilo.
El informe de Fundación Mediterránea plantea que la expansión del sector porcino no garantiza, por sí sola, una mejora de la rentabilidad de los productores.
La demanda interna continúa creciendo y la producción nacional alcanza registros históricos. Sin embargo, la mayor disponibilidad de carne, la presión sobre el precio del capón y las diferencias en los costos de alimentación generan resultados muy distintos entre establecimientos.
En ese contexto, la eficiencia productiva, la conversión alimenticia, la productividad por madre y la ubicación geográfica aparecen como factores determinantes para sostener la rentabilidad de las granjas porcinas argentinas.