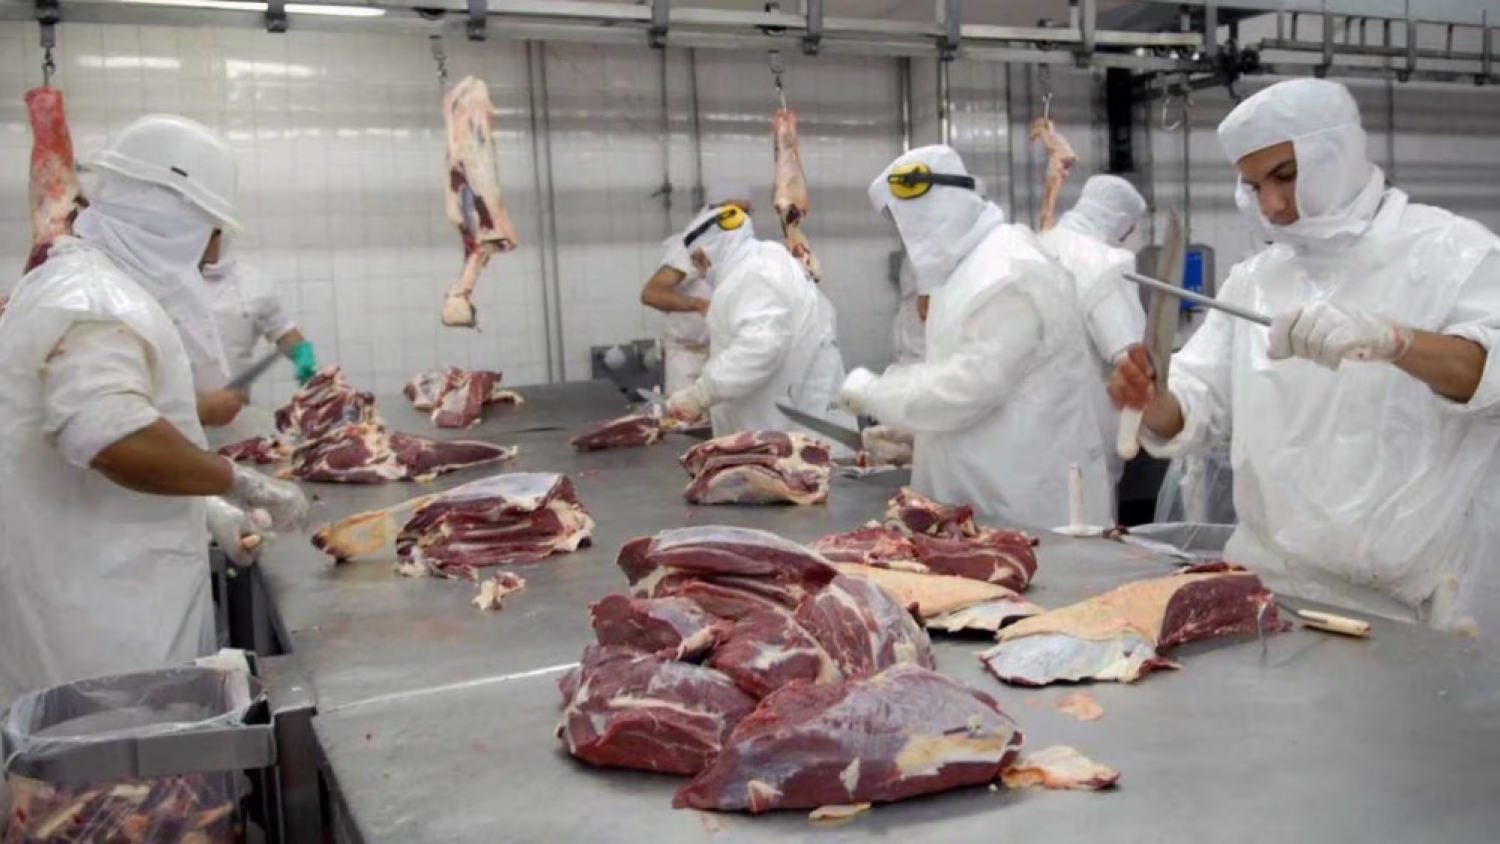
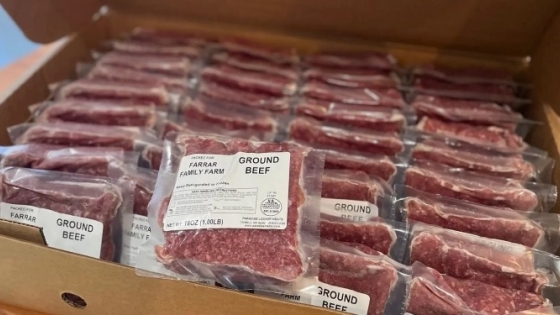
La carne vacuna argentina atraviesa un escenario particular en el mercado chino, a partir de la reducción temporal de la oferta proveniente de Brasil y Australia, dos de los principales proveedores del gigante asiático. La situación, registrada durante las últimas semanas de agosto de 2026, generó una oportunidad comercial para los exportadores argentinos que podría extenderse hasta noviembre, cuando se espera la recomposición de la competencia internacional. El fenómeno coincide con una menor disponibilidad de carne almacenada en China y con una recuperación de los valores internacionales, según un análisis de Rosgan y la Bolsa de Comercio de Rosario (BCR) elaborado por la analista María Julia Aiassa y difundido por TN Campo
Hasta julio, Brasil dominaba las compras chinas de carne vacuna, con el 58% del total importado y más de un millón de toneladas ingresadas. En ese período, Argentina representaba el 15%, Australia el 12% y Uruguay el 5%. Sin embargo, el escenario cambió con rapidez a partir de agosto, cuando los dos grandes competidores comenzaron a enfrentar restricciones derivadas del agotamiento de sus cupos arancelarios.
El caso australiano fue el primero en impactar sobre los nuevos embarques. Su cuota anual para ingresar carne sin arancel quedó agotada en julio, lo que frenó las operaciones bajo ese régimen.
En Brasil, el retroceso fue más pronunciado. Durante julio, sus despachos hacia China cayeron 50% y se ubicaron en unas 82.700 toneladas. En agosto, la contracción llegó al 80%, con apenas 16.100 toneladas enviadas a los puertos chinos.
Para Argentina, la reducción de la competencia llegó en un momento en que la demanda china también mostraba señales de necesidad de reposición.
Menos carne almacenada y una demanda que sostiene los precios
La disminución de los embarques de Brasil y Australia coincidió con una nueva reducción de los stocks de carne vacuna almacenados en China. De acuerdo con datos de la consultora especializada OIG+, las reservas registraron su tercera caída consecutiva, una señal de que los importadores comenzaron a reducir las existencias acumuladas durante el primer semestre.

La combinación de una menor oferta externa y stocks en descenso generó condiciones diferentes para los exportadores argentinos.
El efecto también comenzó a reflejarse en el mercado ganadero local, aunque no de manera uniforme. Las categorías destinadas al consumo interno y al engorde presentaron una evolución más estable, mientras que la vaca destinada a faena mostró aumentos más marcados.
Durante los últimos dos meses y medio, las distintas categorías de vacas comercializadas en remates registraron subas de entre 15% y 20%. A comienzos de julio, la vaca gorda se ubicaba alrededor de los $3000 por kilo en pie y la vaca conserva rondaba los $2000. Actualmente, los valores informados para los animales de mejor terminación alcanzaron entre $3300 y $3400, mientras que el precio de referencia de la conserva llegó hasta los $2400 por kilo.
El comportamiento contrasta con el de otras categorías. El novillo liviano permaneció en torno de los $4500 por kilo, mientras que los animales livianos destinados al consumo registraron bajas promedio de unos $100 por kilo.
La explicación de la firmeza de la vaca no se limita a la estacionalidad. El análisis citado incorpora otro elemento: una menor disponibilidad estructural de esa categoría.

Menor oferta de vacas en los frigoríficos
Los datos oficiales del Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) muestran una reducción de los envíos de vacas a faena.
Entre enero y agosto de 2026 fueron trasladadas a plantas frigoríficas alrededor de 1,6 millones de cabezas, un 13% menos que las 1,84 millones registradas durante el mismo período de 2025. La contracción se profundizó durante las primeras dos semanas de septiembre, cuando la caída interanual corregida llegó al 15%, con 82.240 animales enviados a faena.
La menor disponibilidad local se produjo al mismo tiempo que los compradores chinos enfrentaron una oferta internacional más limitada. Esa coincidencia contribuyó a sostener los valores de determinados cortes y categorías vinculados con el comercio exterior.
Entre los productos que registraron una fuerte recuperación aparece el garrón y brazuelo, un conjunto de cortes con presencia tradicional en el mercado chino. Según los datos de la Asociación de Productores Exportadores de Argentina (APEA), las cotizaciones FOB alcanzaron los US$7700 por tonelada.
La diferencia con los registros anteriores resulta significativa. Quince días antes, el mismo producto cotizaba a US$7500 por tonelada y un mes atrás se ubicaba en US$7200.
La comparación interanual permite dimensionar mejor el movimiento: un año antes, China pagaba alrededor de US$5400 por tonelada, por lo que el valor actual representa una suba de aproximadamente 42,5%.
Una oportunidad que tiene fecha de vencimiento
Aunque la coyuntura resulta favorable para los exportadores argentinos, el escenario tiene un componente temporal. El análisis de Rosgan advierte que la ventaja derivada de la menor participación de Brasil y Australia podría extenderse por aproximadamente 60 días, con una recomposición prevista hacia noviembre.
Brasil ya analiza alternativas para recuperar parte del espacio perdido. Entre las estrategias mencionadas aparecen modificaciones en la planificación logística y la contratación de rutas marítimas con mayores tiempos de tránsito. El objetivo sería programar los embarques para que la mercadería llegue a China cuando se habiliten nuevamente los cupos correspondientes al nuevo año fiscal.
Australia también volvería a competir por el mercado chino una vez que se normalice su situación arancelaria, con una oferta importante de cortes de mayor valor.
De esta manera, la actual configuración del comercio internacional no representa un cambio permanente en las posiciones de los proveedores, sino una ventana de mercado limitada en el tiempo.
Para la industria frigorífica argentina, el desafío consiste en aprovechar ese período para aumentar los embarques y fortalecer su presencia en China. El contexto ofrece además la posibilidad de buscar una mayor participación en segmentos que permitan obtener mejores valores, más allá de la competencia por volumen.
China vuelve a ser un mercado clave
La situación pone nuevamente el foco sobre el peso de China en el comercio mundial de carne vacuna. La concentración de una parte importante de las importaciones en ese país hace que cualquier modificación en la oferta de sus principales proveedores tenga consecuencias sobre los precios y los flujos comerciales.
Hasta julio, Brasil explicaba más de la mitad de las compras chinas. Argentina se encontraba en segundo lugar, con 15%, mientras Australia y Uruguay completaban el grupo de proveedores con participaciones menores. La reducción temporal de los envíos brasileños y australianos alteró esa distribución y generó espacio para otros exportadores.
Para Argentina, el momento adquiere especial relevancia porque se combina con una menor oferta de vacas y con una mejora de los precios internacionales de determinados cortes.
Sin embargo, el comportamiento futuro dependerá de la velocidad con que Brasil y Australia retomen sus operaciones, de la evolución de los stocks chinos y de las necesidades de abastecimiento de los importadores.
El mercado, por ahora, ofrece una oportunidad concreta, pero acotada. Las cifras de precios y comercio muestran que la menor competencia ya tuvo impacto sobre los valores. La cuestión para los exportadores argentinos será determinar cuánto pueden aprovechar ese espacio antes de que el escenario internacional vuelva a incorporar los volúmenes de los principales proveedores.
La coyuntura también vuelve a poner en primer plano la importancia de contar con oferta exportable, capacidad frigorífica y logística para responder con rapidez ante cambios en la demanda internacional. En un mercado donde las posiciones pueden modificarse en cuestión de semanas, la posibilidad de colocar mercadería en el momento adecuado puede resultar determinante para capturar los valores disponibles.
Por ahora, el escenario está marcado por una combinación poco habitual: Brasil y Australia redujeron temporalmente su presencia, China disminuyó sus stocks y los precios de determinados cortes argentinos aumentaron. La ventana, de acuerdo con el análisis citado, podría mantenerse hasta noviembre. Después, con el regreso de los competidores, el mercado volverá a presentar una disputa más equilibrada por la demanda china.