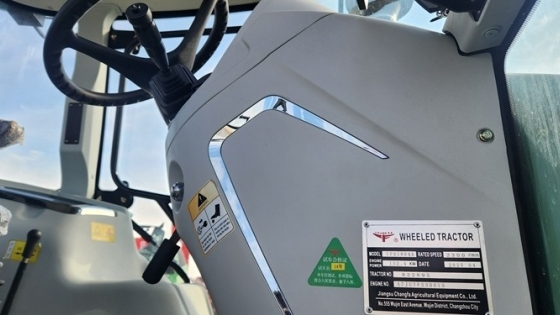
El mercado argentino de maquinaria agrícola comenzó a mostrar con mayor claridad el avance de los tractores importados, especialmente los de origen chino. Entre enero y agosto de 2026, las marcas agrupadas en la categoría “otras” del informe de patentamientos de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA) registraron 645 unidades, equivalentes al 17,9% del mercado, con un incremento interanual del 145,2%. En agosto, el segmento alcanzó 124 patentamientos y una participación del 24,4%, un registro que lo ubicó detrás de John Deere y por encima de las principales marcas tradicionales consideradas de manera individual.
Los datos fueron analizados por Néstor Sargiotto, periodista especializado en maquinaria agrícola de Maquinac, y permiten dimensionar un cambio en la composición de la oferta de tractores en el país. Aunque la categoría utilizada por ACARA no identifica exclusivamente productos chinos, las estimaciones del sector señalan que las marcas de ese origen explican buena parte del crecimiento, informo Bichos de Campo.
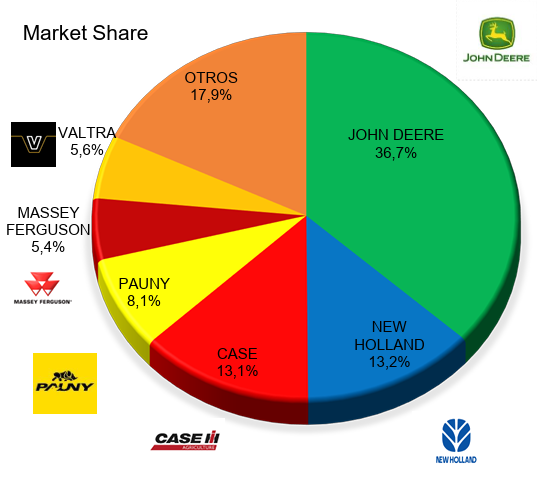
En agosto, John Deere encabezó los patentamientos con 158 unidades y una participación del 31,1%. Detrás apareció el conjunto de marcas agrupadas bajo “otras”, con 124 unidades y el 24,4%. La comparación debe interpretarse con cautela porque se trata de una categoría que reúne diferentes fabricantes y no de una única marca comercial.
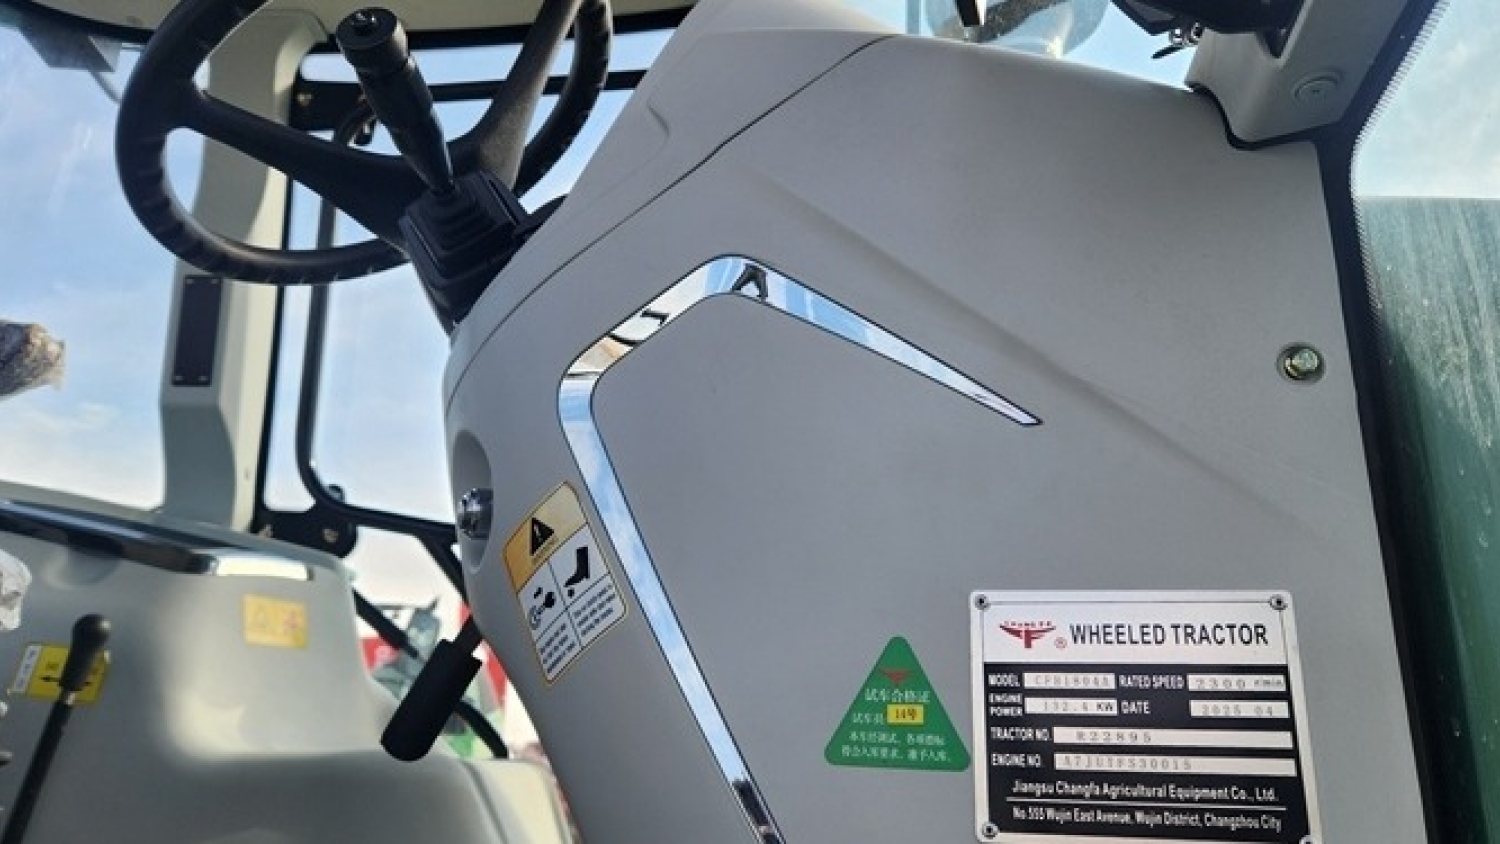
Aun con esa salvedad, el comportamiento del segmento evidencia una expansión de la oferta de tractores importados. Dentro de ese grupo aparecen productos provenientes de China, India, Japón, Corea del Sur, Turquía y República Checa, aunque las fuentes sectoriales citadas en el análisis señalan que los fabricantes chinos tienen el mayor peso.
Entre las marcas de origen chino mencionadas aparecen Lovol y Agrochery, además de empresas locales que comercializan unidades fabricadas en China con especificaciones adaptadas al mercado argentino. En ese grupo se encuentran, entre otras, Bull, Traxor y Sinomach.
La evolución de los patentamientos también muestra que la competencia comenzó a trasladarse hacia segmentos de mayor potencia. Durante años, buena parte de la oferta china estuvo concentrada en tractores pequeños destinados a espacios verdes, explotaciones de menor escala y determinadas economías regionales. En muchos de esos casos, las unidades no necesitaban patentamiento porque no estaban destinadas a circular por rutas.
El escenario comenzó a cambiar con la llegada de equipos de media y alta potencia, que compiten directamente con las terminales tradicionales. Esas unidades tienen una presencia mayor en los registros de patentamientos, especialmente cuando intervienen operaciones financiadas por entidades bancarias.
De los tractores chicos a los equipos de mayor potencia
Una muestra de esa transformación pudo observarse en Agroactiva 2026, la exposición de maquinaria agrícola realizada en Armstrong, Santa Fe. Allí la empresa AMG exhibió un tractor Sinomach de 220 caballos de fuerza, una potencia que hasta hace algunos años tenía una presencia mucho menor entre las marcas de origen asiático que buscaban ingresar al mercado argentino.
El avance de estas marcas está vinculado también con una estructura de costos que los importadores presentan como una de sus principales ventajas competitivas. Según fuentes de una de las empresas mencionadas en el análisis original, el costo por caballo de fuerza de algunos de estos equipos se encuentra por debajo de los US$ 500, frente a valores cercanos a US$ 1.500 por HP en otras alternativas.
La diferencia de precio no significa necesariamente que todos los equipos sean equivalentes en prestaciones, equipamiento, respaldo posventa o disponibilidad de repuestos. Sin embargo, el valor inicial constituye uno de los factores que explica el interés de productores y contratistas por la nueva oferta.
En Agroactiva también se observó una fuerte presencia de empresas vinculadas con la importación de maquinaria asiática. Según Rosana Nardi, directora de la exposición, en la edición de 2026 participaron 28 empresas asiáticas dentro del predio, además de compañías argentinas que importan directamente tecnología fabricada en China.
El fenómeno excede, por lo tanto, a las empresas que exhiben una marca china en forma directa. En algunos casos, las firmas argentinas trabajan con fabricantes asiáticos para desarrollar configuraciones específicas destinadas a las necesidades del mercado local.
Desde Traxor, por ejemplo, habían informado durante la exposición que hasta junio llevaban comercializados más de un centenar de tractores. La estrategia de estas empresas consiste en combinar la fabricación de origen asiático con configuraciones, servicios y redes comerciales adaptadas a los productores argentinos.
Una expansión que también se observa en las ventas
Otro de los casos mencionados en el análisis es el de Agrochery, cuyos tractores son comercializados en Argentina por American Agro. Su representante, Lucas Juárez, había señalado durante Agroactiva que la compañía entregaba entre 60 y 70 unidades por semana a nivel nacional.
Juárez también había informado que la empresa había cerrado 2025 con cerca de 2.000 tractores vendidos en el país y que contaba con una red superior a 80 agencias, construida durante doce años de trabajo con la marca.
Estos datos corresponden a declaraciones comerciales de la empresa y no equivalen a los registros de patentamientos de ACARA. La diferencia es relevante porque una parte de los tractores importados puede no ingresar a las estadísticas oficiales de patentamiento, particularmente en segmentos de baja potencia.
De acuerdo con estimaciones citadas en el análisis de Maquinac, durante 2025 habrían ingresado al país alrededor de 5.200 tractores importados, en su mayoría de origen chino, por canales que no necesariamente quedan reflejados en los registros de patentamientos.
La explicación está relacionada con el uso de determinadas máquinas. Los tractores destinados exclusivamente a tareas dentro de establecimientos rurales o espacios privados pueden no requerir los mismos trámites que aquellos que circulan por caminos y rutas públicas. Esto genera una diferencia entre el volumen comercializado y las unidades que aparecen en las estadísticas de patentamiento.
Por esa razón, los datos de ACARA permiten observar solamente una parte del fenómeno. El salto registrado en 2026 adquiere relevancia porque empieza a reflejar con mayor claridad el desembarco de los equipos importados de mayor potencia.
La presión sobre la industria nacional
El avance de las importaciones ocurre mientras algunas terminales nacionales enfrentan un mercado con dificultades. Uno de los casos más relevantes es el de Pauny, fabricante de tractores radicado en Las Varillas, Córdoba.
La compañía surgió en 2002 a partir de la recuperación de activos vinculados con la antigua Zanello y logró consolidarse como una de las principales empresas argentinas de capital nacional dentro del segmento de tractores.
Durante años, Pauny compitió en el mercado local con fabricantes multinacionales como John Deere, Massey Ferguson, Valtra y New Holland. La empresa llegó a producir alrededor de 2.000 tractores por año y generó unos 700 puestos de trabajo, de acuerdo con los datos consignados en el análisis original.
La situación comenzó a complicarse durante 2026. En febrero, la empresa salió al cruce de versiones que indicaban que atravesaba un proceso de concurso de acreedores, aunque reconoció que sus ventas estaban por debajo de los niveles habituales.
El contexto de mercado tampoco fue favorable. Durante 2025, los patentamientos de tractores habían registrado una caída del 3,3%, según los datos mencionados en el informe.
En agosto, representantes de Pauny y dirigentes de la Unión Obrera Metalúrgica (UOM) mantuvieron conversaciones para analizar una reducción de la jornada laboral a tres días semanales como respuesta a la caída de actividad. Según la información aportada, las partes no alcanzaron un acuerdo sobre esa propuesta.
La situación de Pauny muestra cómo la evolución de las importaciones se desarrolla en paralelo a las dificultades que atraviesan algunos fabricantes locales. El ingreso de productos extranjeros agrega competencia en un mercado que ya venía mostrando variaciones en los niveles de demanda.
Un mercado que cambia de composición
El avance de las marcas chinas no puede medirse únicamente por su participación dentro de la categoría “otras” de ACARA. Esa clasificación reúne fabricantes de diferentes países y no permite establecer, por sí sola, cuál es la participación exacta de China.
Sin embargo, el crecimiento del segmento, las ventas informadas por importadores, la expansión de las redes comerciales y la aparición de tractores chinos de mayor potencia muestran que la oferta asiática dejó de concentrarse exclusivamente en los equipos de menor escala.
El dato de agosto constituye una referencia significativa: 124 unidades patentadas y una participación del 24,4% para el conjunto de “otras marcas”. Frente a las 158 unidades de John Deere, la distancia fue de 34 tractores.
El resultado no significa que exista una segunda marca individual detrás de John Deere. Lo que refleja es el peso creciente de un conjunto de fabricantes que hasta hace pocos años tenía una presencia mucho más limitada en los registros formales.
La evolución plantea además un desafío para las empresas nacionales y multinacionales instaladas en Argentina, que deben competir en un escenario con mayor variedad de precios, orígenes y configuraciones.
El fenómeno también podría seguir modificándose a medida que los tractores importados de mayor potencia ganen participación y una mayor cantidad de operaciones quede registrada mediante canales formales. Por ahora, los datos disponibles permiten identificar una tendencia concreta: los fabricantes chinos y otras marcas importadas están aumentando su presencia en el mercado argentino de tractores, mientras que las estadísticas oficiales comienzan a reflejar parte de un proceso que el sector ya había observado en las exposiciones y concesionarios.