La privatización de Agua y Saneamientos Argentinos (AySA) avanzó con una oferta de US$ 340,2 millones por el 90% de sus acciones, presentada por el consorcio integrado por Rowing, Arcos, Transclor y PHX. La propuesta, vinculada con los empresarios Mauricio Filiberti y Walter Román, superó los US$ 285 millones ofrecidos por el grupo encabezado por Roggio y quedó mejor posicionada en el proceso de licitación. Sin embargo, la operación todavía debe atravesar la evaluación correspondiente antes de una eventual adjudicación, según informó Forbes.
La diferencia entre ambas propuestas alcanza los US$ 55,2 millones, lo que representa una ventaja del 19,4% para el consorcio que presentó la mayor oferta.
El proceso contempla la transferencia del control accionario de la empresa, mientras que el 10% restante permanecerá en manos de los trabajadores mediante el Programa de Propiedad Participada.
La operación forma parte de la estrategia del Gobierno nacional para reducir las necesidades de financiamiento público de AySA y trasladar al futuro operador privado las responsabilidades de inversión y mantenimiento del servicio.
La propuesta económica representa solo una parte del compromiso financiero que deberá asumir el eventual adjudicatario.
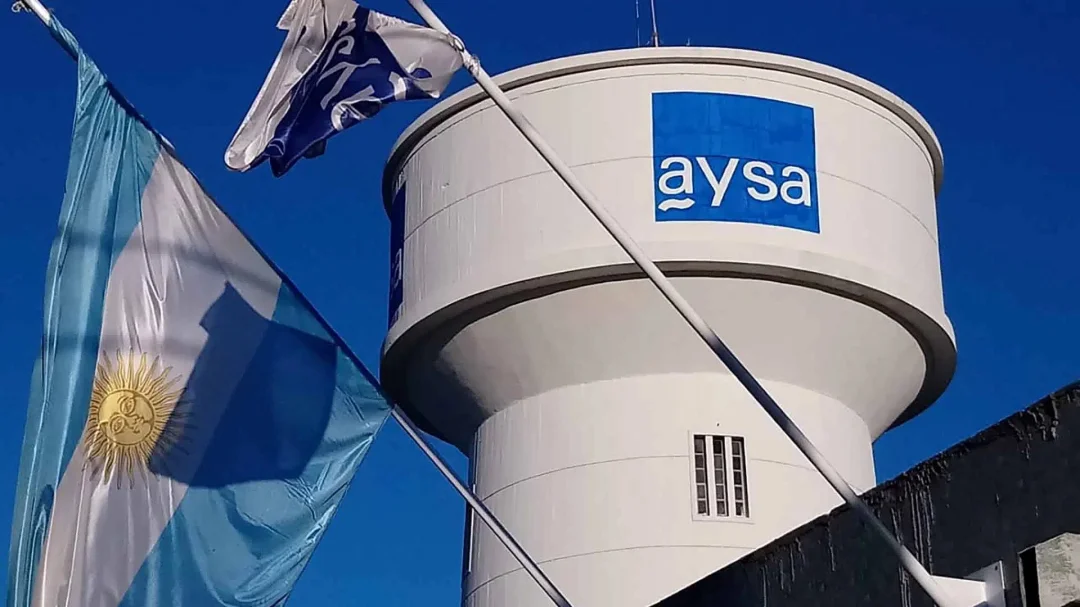
El programa de inversiones previsto para el período 2027-2031 supera los US$ 2.000 millones, destinados a obras, mantenimiento, mejoras operativas y funcionamiento del sistema de agua potable y saneamiento.
Según estimaciones del sector citadas por Forbes, el desembolso total entre adquisición e inversiones comprometidas rondaría los US$ 2.340 millones.
El Ministerio de Economía detalló que las obligaciones previstas ascienden a $2,89 billones, calculados a valores de diciembre de 2025 y sin IVA.
De ese monto, aproximadamente $1,13 billones corresponden a obras, $1,15 billones a mantenimiento, $315.761 millones a mejoras y $296.166 millones a operación.
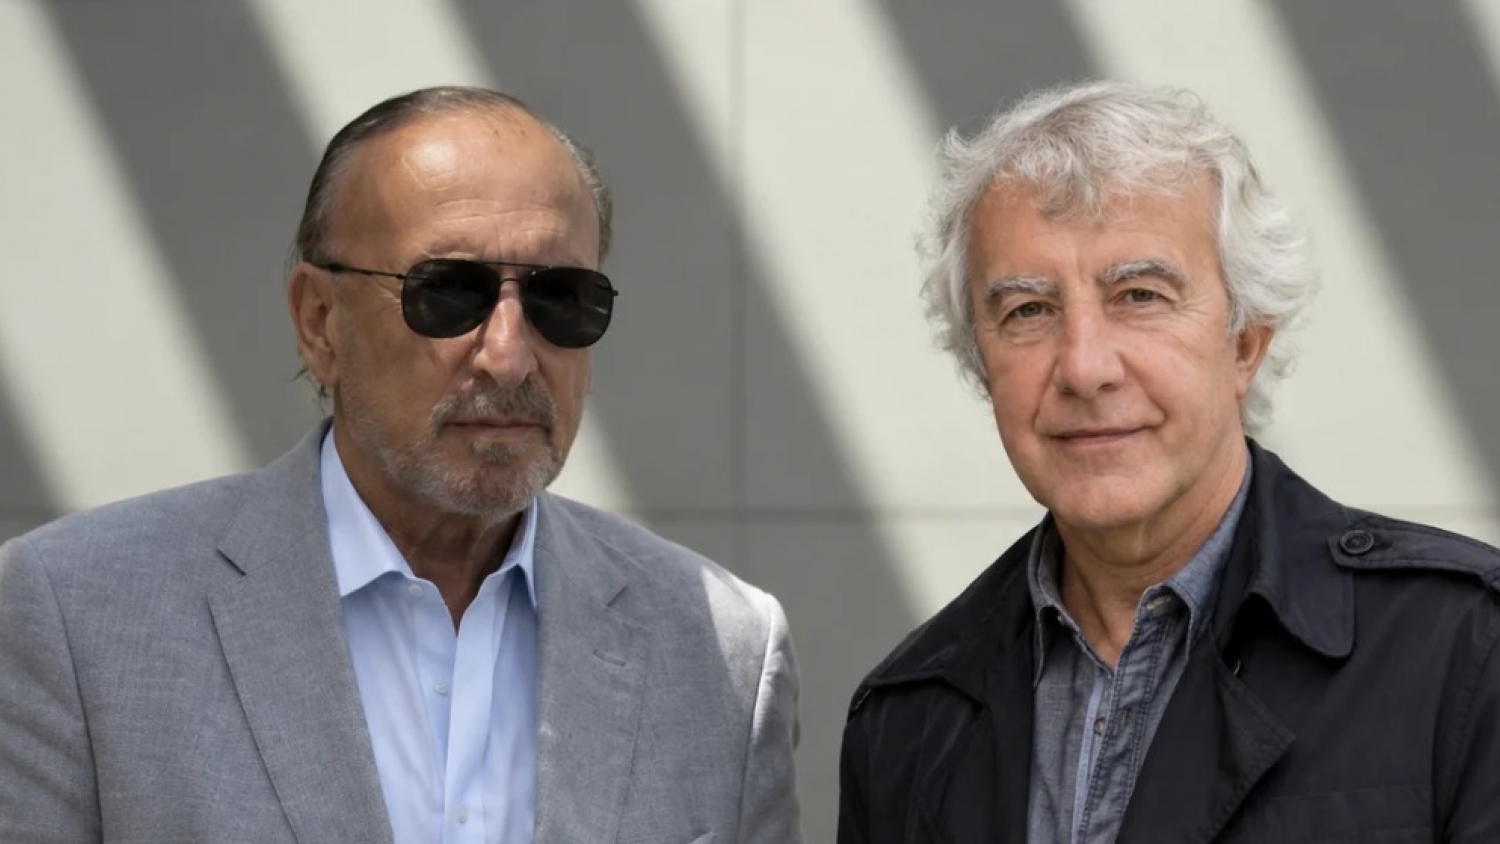
Detrás de la propuesta aparecen dos empresarios con trayectorias diferentes, pero vinculadas con actividades relacionadas con la infraestructura y los servicios públicos.
Walter Román participa a través de Rowing, una compañía especializada en construcción, mantenimiento y operación de redes e infraestructura urbana.
Su trayectoria empresarial comenzó en el negocio familiar y posteriormente se amplió hacia actividades relacionadas con electricidad, telecomunicaciones, gas, agua y saneamiento.
En 2015 creó Equo Capital, un vehículo de inversiones con participaciones en sectores como logística, salud, tecnología y desarrollos inmobiliarios.
Por su parte, Mauricio Filiberti está vinculado con Transclor, empresa dedicada a la producción de insumos utilizados en procesos de potabilización de agua y que mantiene una relación comercial previa con AySA.
El empresario también participa, junto con José Luis Manzano y Daniel Vila, en el control de la distribuidora eléctrica Edenor.
La presencia de Transclor dentro del consorcio plantea la necesidad de establecer mecanismos de control sobre futuras operaciones comerciales entre compañías vinculadas.
La propuesta se completa con Arcos Saneamento e Participações, de Brasil, como operador técnico, y PHX AQUA AR B.V., como vehículo de inversión.
Más allá del monto ofrecido, uno de los principales aspectos de la privatización está relacionado con la situación económica y financiera de AySA.
La empresa registró una ganancia neta de $232.483 millones durante el primer semestre de 2026, frente a los $3.618 millones obtenidos en el mismo período del año anterior.
Sin embargo, la mejora del resultado requiere considerar cambios contables que influyeron significativamente sobre las cifras.
Los ingresos netos por servicios alcanzaron $875.586 millones, frente a $918.815 millones del primer semestre de 2025, lo que representa una caída real del 4,7%.
A pesar de esa reducción, la compañía pasó de una pérdida operativa de $35.629 millones a una ganancia operativa de $188.472 millones.
Una parte sustancial de esta evolución estuvo relacionada con la restitución al Estado de bienes afectados a la concesión, realizada como parte de la reorganización previa a la privatización.
La modificación redujo los cargos por depreciación de $212.440 millones a $1.724 millones, una diferencia que explica aproximadamente el 94% de la mejora operativa.
Por ese motivo, el incremento de las ganancias no puede atribuirse exclusivamente a una mayor eficiencia o a un crecimiento de los ingresos.
En términos de efectivo, AySA generó $257.312 millones mediante sus operaciones y destinó $190.680 millones a bienes de uso e intangibles.
La empresa también recibió $34.465 millones en transferencias del Estado nacional, lo que demuestra que todavía existía asistencia pública durante el período analizado.
Al cierre del semestre, los pasivos totales alcanzaban $796.238 millones, mientras que las deudas con proveedores sumaban $395.218 millones.
Además, los activos corrientes eran inferiores a los pasivos corrientes en $132.073 millones, una diferencia que representa un desafío para la administración de vencimientos y obligaciones.
El futuro operador también deberá cumplir metas vinculadas con la ampliación de los servicios.
Según los objetivos informados por Economía, para 2031 se deberá alcanzar una cobertura del 75,3% en agua potable y del 63,9% en cloacas.
Al finalizar el período inicial de concesión, las metas mínimas previstas serán del 90% y 75%, respectivamente.
La privatización de AySA ingresa así en una etapa decisiva, con una oferta económica que posiciona al consorcio de Filiberti y Román por delante de sus competidores.
La adjudicación, el cumplimiento de las inversiones y la capacidad de sostener el servicio determinarán el alcance de una operación que combina transferencia accionaria, infraestructura y compromisos financieros de largo plazo.